
जोखिम व्यवस्थापनका छ तह: व्यक्तिगत सुरक्षादेखि अन्तर्राष्ट्रिय सहयोगसम्म
एकै पटक ठुलो प्राकृतिक प्रकोप वा घटनाका कारण अत्यन्तै ठुलो मात्रामा जनधनको क्षति भएको अवस्थामा विद्यमान बीमा प्रणालीले दिने क्षतिपूर्तिले मात्रै समस्याको समाधान नहुने भएकोले राज्यले विभिन्न विकल्प सहितको पूर्व तयारी गर्नु आवश्यक हुन्छ । सामान्य जोखिममा बीमाले महत्वपूर्ण भूमिका निर्वाह गर्न सक्छन्; तर अत्यन्त ठूलो, एकैपटक र व्यापक रूपमा फैलिएको विपद्ले धेरै बीमित जोखिमलाई एकै समयमा प्रभावित गर्दा बीमाको परम्परागत जोखिम–पुलिङ तथा विविधीकरण क्षमतामा ठूलो दबाब पर्दछ । यस्तो अवस्थामा जोखिमको प्रकृति अनुसार क्षतिपूर्ति व्यवस्थापनको लागी कोष व्यवस्थापनको घेरा व्यक्ति, बीमा कम्पनी र पुनर्बीमाबाट क्रमशः राज्य तथा अन्तर्राष्ट्रिय समुदायसम्म विस्तार हुनुपर्छ। भविष्यमा ठुला प्राकृतिक बिपत्तिहरु आउने संभावना भइरहने भएकोले सो को पूर्व तयारी गर्नका लागि सरकार, बिमा नियामक र बिमा संचालकले संयुक्त रूपमा ६ तहमा जोखिम व्यवस्थापनको रणनीतिक योजना बनाउनु आवश्यक हुन्छ ।
यस संक्षिप्त लेखमा जोखिम पश्चातको क्षति व्यवस्थापन गर्नका लागि कसरि तयारी गर्नु उपयुक्त हुन्छ भन्ने बिषयमा चर्चा गरिएको छ ।
पहिलो तह: जोखिमको रोकथाम तथा न्यूनीकरण (Risk prevention and reduction) सबैभन्दा प्रभावकारी जोखिम व्यवस्थापन भनेको क्षति हुनुअघि नै जोखिम घटाउनु हो। जोखिम पहिचान, पूर्वचेतावनी वा जानकारी प्रणाली, सुरक्षित पूर्वाधार, भवन तथा जलविद्युत् आयोजनाको जोखिमयुक्त स्थानको पुर्वमुल्यांकन, वातावरणीय संरक्षण, विपद् पूर्वतयारी र समुदायको क्षमता विकास यस तहमा पर्छन्। उदाहरणका लागि, हिमाली क्षेत्रमा जलवायु परिवर्तनसँगै हिमताल विस्फोट, हिमपहिरो, बाढी तथा debris flow को जोखिम बढ्दै गएको अवस्थामा केवल बीमा खरिद गर्नु पर्याप्त हुँदैन; आयोजनाको डिजाइन, स्थान, पूर्वसूचना र आपत्कालीन उद्धार प्रणालीलाई पनि जोखिमअनुकूल बनाउनुपर्छ। बसोबसको ब्यवस्थिकरण पनि यसै अन्तर्गत पर्दछ ।
दोस्रो तह: बीमकको आफ्नै पूँजी तथा सञ्चिति ( Buying Insurance Contract) बीमकले सामान्य तथा अपेक्षित दाबीहरू आफ्नै पूँजी, प्राविधिक सञ्चिति र अन्य वित्तीय स्रोतबाट बहन गर्छ। बीमाको मूल सिद्धान्त नै धेरै जोखिमबाट प्राप्त योगदानलाई केही बीमितको क्षतिपूर्तिमा प्रयोग गर्नु हो। तर यो प्रणाली प्रभावकारी हुन जोखिमहरू पर्याप्त रूपमा विविधीकृत र अत्यधिक सहसम्बन्धित नभएका हुनु आवश्यक हुन्छ। एकै क्षेत्रमा ब्यापक क्षति हुंदा र एउटा कम्पनिले एकै स्थानमा मात्रै आफ्नो व्यवसाय केन्द्रीत गर्दा बिमा कम्पनीलाइ निकै आर्थिक दबाब पर्दछ ।
तेस्रो तह: पुनर्बीमा (Reinsurance arrangement) जब सम्भावित क्षति बीमकको आफ्नै क्षमता भन्दा ठूलो हुन्छ, पुनर्बीमाले जोखिमलाई अर्को तहमा स्थानान्तरण गर्छ। यसले बीमकको क्षमता र वित्तीय स्थायित्व बढाउँछ तथा ठूलो क्षतिलाई राष्ट्रिय तथा अन्तर्राष्ट्रिय पुनर्बीमा बजारमा बाँड्न सहयोग गर्छ।
चौथो तह: विपद् राहत कोष तथा जोखिम–पुल। (Disaster Relief Fund and CAT Pool)अत्यधिक ठूलो तथा सहसम्बन्धित जोखिम ( Correlated Risk & catastrophe loss) का लागि विशेष catastrophe insurance / catastrophe pool तथा अन्य जोखिम हस्तान्तरण संयन्त्र आवश्यक हुन्छ। टर्कीको यसको महत्वपूर्ण उदाहरण हो। टर्कीको सन् 1999 को Marmara भूकम्पपछि निजी बीमा बजारको सीमितता र सरकारमाथि परेको ठूलो वित्तीय भारका कारण सन् 2000 मा Turkish Catastrophe Insurance Pool (TCIP) प्रणाली स्थापना गरिएको थियो।
पाँचौँ तह: राज्यको विपद् जोखिम राहत कोष (State Disaster risk relief fund)कहिलेकाहीँ विपद्को परिमाण बीमा, पुनर्बीमा र catastrophe financing को संयुक्त क्षमताभन्दा पनि ठूलो हुन सक्छ। यस्तो अवस्थामा राज्यले Disaster Risk Relief Fund मार्फत राहत, उद्धार, पुनर्स्थापना, पुनर्निर्माण तथा अत्यावश्यक पूर्वाधारको पुनःस्थापनामा सहयोग गर्नुपर्छ। यसको उद्देश्य नागरिक तथा राष्ट्रिय अर्थतन्त्रलाई अत्यधिक विपद्को आर्थिक क्षतिबाट जोगाउनु हा। नेपालमा प्रधानमन्त्री दैवी प्रकोप सहायता कोष सञ्चालन नियमावली, २०६३ बमाजिम कोषको स्थापना गरिएको छ । साथै, देहायका देशहरूले ठूलो विपद् वा विपद्जन्य क्षतिको अवस्थामा राज्यको वित्तीय क्षमता र राहत–पुनर्स्थापना प्रणालीलाई बलियो बनाउन छुट्टाछुट्टै विपद् जोखिम राहत तथा वित्तीय व्यवस्थापन कोष/व्यवस्था विकास गरेका छन्।
भारतको State Disaster Response Fund (SDRF) ले राज्यस्तरमा तत्काल राहत तथा उद्धारका लागि वित्तीय स्रोत उपलब्ध गराउँछ भने जापानले ठूलो प्राकृतिक विपद्पछि पुनःस्थापना र पुनर्निर्माणका लागि सरकारी सञ्चित तथा आरक्षित स्रोत परिचालन गर्छ। अष्ट्रेलियाको Natural Disaster Relief and Recovery Arrangements ले संघीय तथा राज्य सरकारबीच सहकार्य गरी विपद्पछिको राहत र पुनर्निर्माणमा सहयोग गर्छ; क्यानडाको Disaster Financial Assistance Arrangements ले प्रान्तीय/क्षेत्रीय सरकारलाई ठूलो विपद्को आर्थिक भार व्यवस्थापन गर्न संघीय सहयोग प्रदान गर्छ। कोलम्बियाको National Disaster Risk Management Fund र कोस्टारिकाको National Emergency Fund ले पूर्वतयारी, आपत्कालीन प्रतिक्रिया तथा पुनर्निर्माणका लागि राष्ट्रिय स्रोत परिचालन गर्छन् भने फिलिपिन्समा राष्ट्रिय तथा स्थानीय तहमा छुट्टाछुट्टै विपद् कोष राखी तत्काल सहायता राहत, पुनःस्थापना र जोखिम न्यूनीकरणमा खर्च गरिन्छ। यी उदाहरणहरूले देखाउँछन् कि ठूलो विपद्को अवस्थामा बीमा र पुनर्बीमा मात्र पर्याप्त नहुन सक्छ; त्यसैले राज्यले पूर्वनिर्धारित, संस्थागत र शीघ्र परिचालन गर्न सकिने विपद् वित्तीय सुरक्षा संयन्त्र स्थापना गर्नु आवश्यक हुन्छ।
छैटौँ तह: राष्ट्रिय तथा अन्तर्राष्ट्रिय सहयोग (National and international donation) यदि विपद्को आकार राष्ट्रिय वित्तीय क्षमताले धान्नै नसक्ने गरी भएका अवस्थामा अन्तर्राष्ट्रिय मानवीय, वित्तीय तथा प्राविधिक सहयोग आवश्यक हुन्छ। विश्व बैंक तथा अन्य अन्तर्राष्ट्रिय संस्थाहरूले catastrophe-risk financing, sovereign risk pools र disaster-risk insurance मार्फत यस्तो बहुस्तरीय वित्तीय सुरक्षा विकास गर्न सहयोग गर्दै आएका छन्।
यसरी, जोखिमको परिमाण बढ्दै जाँदा ऐक्यबद्धताको घेरा पनि विस्तार हुनुपर्छ—व्यक्तिबाट बजारमा, बजारबाट बीमकमा, बीमकबाट पुनर्बीमामा, पुनर्बीमाबाट राज्यमा र अन्ततः राज्यबाट अन्तर्राष्ट्रिय समुदायमा। जोखिमलाई केवल वित्तीय समस्याका रूपमा नभई मानव सुरक्षा, सामाजिक संरक्षण र पुनरूत्थानशिलता (resilience) को मूल आधार हो।
तालीका १ जोखिम व्यवस्थापनका छ तह
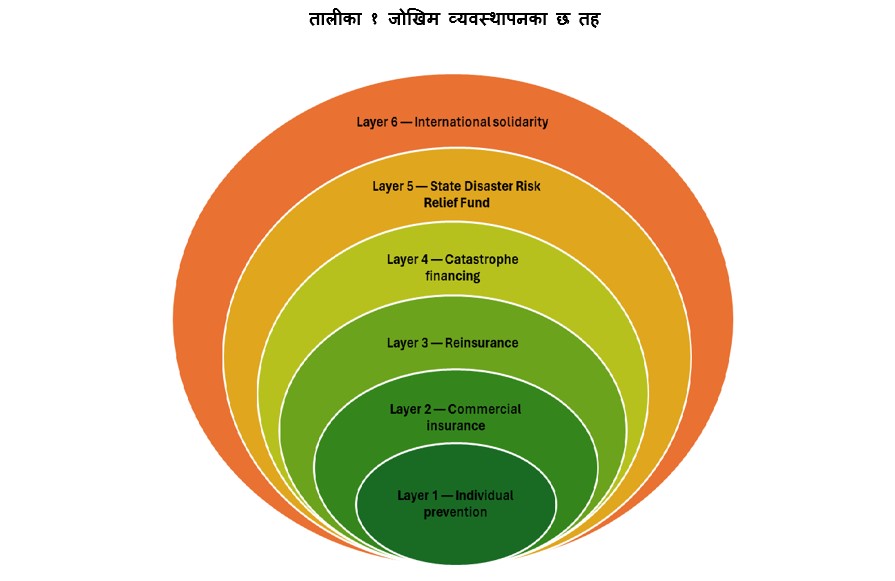
यसरी, जोखिमको परिमाण र प्रभाव बढ्दै जाँदा जोखिम वहन तथा ऐक्यबद्धताको घेरा पनि क्रमशः व्यक्तिबाट बीमा प्रणाली, राज्य र अन्ततः सम्पूर्ण अन्तर्राष्ट्रिय समुदायसम्म विस्तार हुनुपर्छ।