
पुनर्बीमा स्वदेश–विदेश होइन, जोखिम बाँडफाँडको सिद्धान्त अनुसार हुनुपर्छः विरेन्द्र बैदवार
काठमाडौँ । रसुवा भोटेकोशी–त्रिशूलीमा आएको बाढीको कारण बीमा कम्पनीहरुमा हालसम्मको विवरण अनुसार करिब १३ अर्बको बीमा दावी परेको छ । यद्यपि यो विवरण करिब ३० अर्ब नाघ्ने विश्वास गरिएको छ । विध्वंसमा पुगेको क्षतिको बीमा दावी निकै ढिलासम्म पर्नेहुनसक्छ ।
सरकारले भर्खरै मात्रै जोखिमको कूल तथ्याङ्क निकाल्न समिति गठन गरेको छ । उता, बीमा कम्पनीहरुले पनि तत्कालै फिल्डमा गएर जोखिम मुल्याङ्कन गर्न सक्ने अवस्थामा फनि छैनन् । केही कम्पनीहरुले प्रारभिक रुपमा मूल्यांकन गर्न पठाए पनि सर्भेयरहरु पुग्न नसकेका कारण क्षतिको प्रारम्भिक विवरण आइसेकेको छैन ।
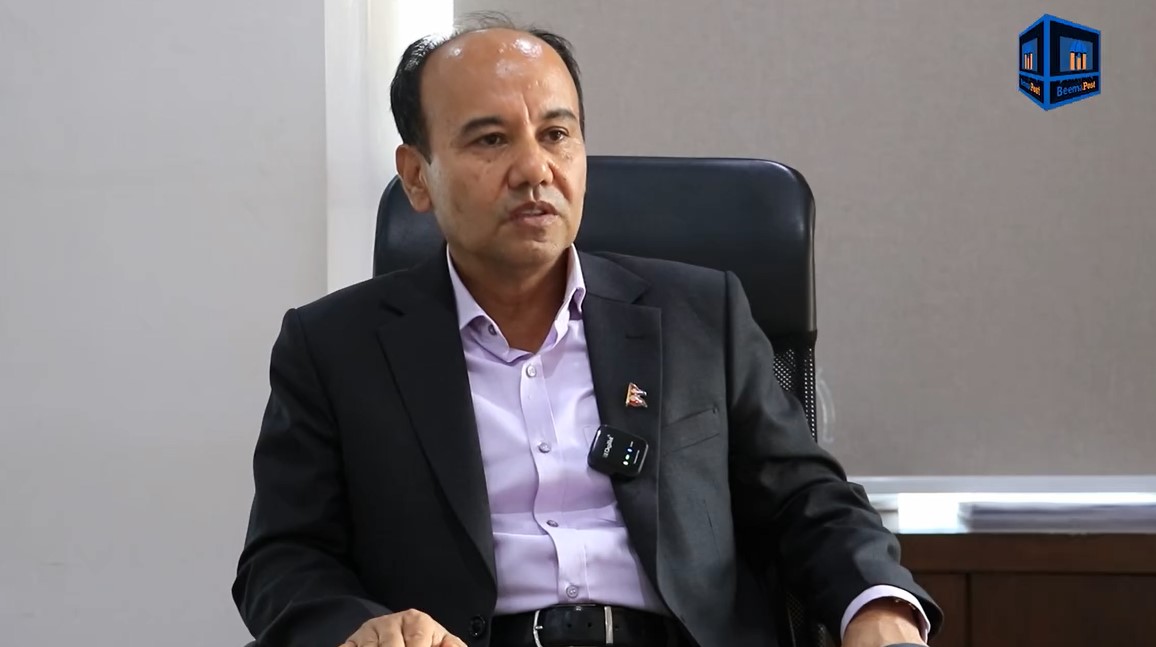
यस अवस्थामा निर्जिवन बीमा कम्पनीहरुले कसरी काम गरिरहेको छ ? विपद्मा बीमितको घाउमा मलम लगाएर बीमा साक्षरतामा कसरी अघि बढ्ने सोचिरहेको भन्ने बिषयमा बाढी पहिरोमा बीमा दाबी र प्राधिकरण र सरकारसँग के अपेक्षा गरिएको छ भन्ने बिषयमा नेपाल बीमक संघका अध्यक्ष तथा सिद्धार्थ प्रिमियर इस्योरेन्स कम्पनीका सिईओ बिरेन्द्र बैदवार क्षेत्रीसँग बीमापोष्टकी रिना खत्रीले गरेको कुराकानीको सम्पादित अंशः
रसुवा भोटेकोशी–त्रिशूली बाढीको क्षतिलाई निर्जीवन बीमा कम्पनीले कसरी बेहोर्छ ? पुनर्बीमा र बीमा कम्पनीमा कस्ले धेरै जोखिम धारण गरेको हुन्छ ?
भदौ १० गते रसुवा जिल्ला हुँदै भोटेकोशी र त्रिशूली नदीमा आएको बाढीले ठूलो जनधनको क्षति भएको छ । त्यसबाट प्रभावित १६ जलविद्युतमध्ये ३ वटा बाहेक अन्यको बीमा भएको बुझिएको छ । जसमध्ये कुनै पूर्णरूपमा र कुनैमा आंशिक क्षति भएको छ । तर हालसम्म पनि खोज तथा उद्धार कार्य जारी नै रहेकाले क्षतिको यकिन विवरण निर्जीवन बीमा कम्पनीसम्म आइपुगिसकेको छैन । जलविद्युतबाहेक करीब १५/१६ अर्बको प्रारम्भिक क्षतिको विवरण आए तापनि यो अझै बढ्ने देखिन्छ । विगतका दिनहरुभन्दा ठूलो क्षति भएको छ ।
यत्रो ठूलो मात्रामा दाबी आउँदा निर्जीवन बीमा कम्पनीले धान्न सक्ला र भन्ने प्रश्न पनि उठ्छ र अवश्य पनि धान्न सक्छ । किनभने निर्जीवन बीमा कम्पनीहरुले पनि दुई किसिमका पुनर्बीमा सन्धि गरेका हुन्छन् । एउटा आगलागी आदिका सामान्य क्षतिमा आफैंले जोखिम धारण गरेर पुनर्बीमा गरेका हुन्छन् भने अर्काेमा महाविपत्तिको कारणले हुने क्षतिमा बीमा कम्पनीले थोरै जोखिम धारण गरेर बाँकी जोखिम पुनर्बीमा गरेको हुन्छ । विगतमा भन्दा नाफामा केही कमी आउला तर कम्पनी नै डुब्ने, पूँजीमै क्षयीकरण आउने भन्ने चाहिं हुँदैन । नेपाली बीमा क्षेत्र अन्तर्राष्ट्रिय स्तरको सेवा दिन, व्यवसायिक बीमाको अभ्यास गरिरहेकाले बीमा दावी भुक्तानीमा कुनै समस्या हुँदैन । केही प्राविधिक समस्याहरु, प्रक्रिया, कागजात, क्षतिको रकम तलमाथि भएर केही विवाद आउन सक्छ । दावी भुक्तानी रकम दिने सम्बन्धमा हामी कुनै पनि कम्पनीहरुलाई समस्या पर्दैन ।
नेपालमा विपदपछि खासगरी सर्वसाधारण र लगानीकर्ता आत्तिएको देखिन्छ नि किन होला ?
सर्वसाधारण र आम लगानीकर्तामा सबै जोखिम बहन निर्जीवन बीमा कम्पनीले नै गरेका हुन्छन् अनि एकैचोटी ठूलो विपद् आएपछि दाबी तिर्नै नसक्ने अवस्थामा पुग्छन् भन्ने गलत बुझाइका कारण आत्तिएका हुन् । तर नेपालका मात्रै होइन, विश्वभरै निर्जिवन बीमा कम्पनीहरुले यस्तै विपत्तिको आँकलन गरेर पहिल्यै स्वदेशी वा विदेशी कम्पनीमा पुनर्बीमा गरेको हुन्छ जसकारण एकैचोटी ठूलो दाबी परेपनि पुनर्बीमा कम्पनीबाट पैसा आउँछ र कम्पनीलाई ठूलो आर्थिक भार पर्दैन र डुब्दैन । फेरि सबै पुनर्बीमा गरेको हुन्छ र यहाँको कम्पनीलाई कुनै दायित्व नै पर्दैन भन्ने पनि होइन । यहाँको बीमकलाई पनि सीमित दायित्व हुन्छ जसकारण नाफा तलमाथि हुन सक्छ तर कम्पनीको पूँजी नै संकटमा पर्ने चाहिँ होइन ।
सरकारले विपद प्रभावित बीमितलाई ५० प्रतिशतसम्म अग्रिम भुक्तानी गर्न सकिने व्यवस्था गरेको छ सक्नुहुन्छ त ?
रसुवा विपदपछि बीमक कम्पनी र प्राधिकरणका प्रतिनिधिसहित अर्थमन्त्रालयमा छलफल भएको थियो । सो क्रममा अर्थमन्त्रीले प्रारम्भिक प्रतिवेदनका आधारमा बीमितलाई ५० प्रतिशतसम्म अग्रिम दाबी फर्छ्यौट गर्न आग्रह गर्नुभएको हो । तर ५० प्रतिशत अग्रिम भुक्तानी बीमा कम्पनीले मात्रै दिन सक्दैनन् । ठूलो क्षति हुनसक्छ भनेर पुनर्बीमा गरिएको हुनाले अग्रिम भुक्तानीका लागि हामीले पुनर्बीमा कम्पनीलाई पत्राचार गरिसकेका छौं । सानातिना दाबीमा प्रारम्भिक मूल्यांकनपछि तत्कालै ५० प्रतिशतसम्म अग्रिम भुक्तानी दिन सकिन्छ । ठूला ठूला दाबीमा प्रारम्भिक क्षतिकै आँकलन नभएकाले त्यसको प्रारम्भिक मूल्यांकनपछि सर्भेयरले गरेको सिफारिस अनुसार भुक्तानी प्रक्रिया अघि बढाउछौं ।
विपदपछि तत्काल दाबी भुक्तानी दिएर सर्वसाधारणको भरोसा जित्ने यो समयमा बीमा क्षेत्र चुकेको हो र?
विपदपछि बीमा कम्पनीहरु जुन रफ्तारमा अघि बढेर दाबी भुक्तानी दिनुपर्ने थियो त्यसमा सामान्य कमी कमजोरी अवश्य छ । किनभने कम्पनीहरु प्राय शहर केन्द्रित मात्रै छन् । कम्पनी, अभिकर्ता दूरदराजमा नपुगेको र सरकार स्वयंमले कतिपय सम्पत्तिको बीमा नगरेको देखिन्छ । सबै सरकारी सम्पत्तिको बीमा गरिएमा राज्यले नै जोखिम रक्षावरणका लागि बीमा गरेको सन्देश प्रवाह हुन्छ र आम नागरिकले पनि बीमामा भरोसा गर्छन् । अहिले नै बीमा दावीमा ढिलाई भएको भनेर भन्न मिल्दैन, त्यहाँसम्म पुग्ने अवस्था नै छैन । उद्धार कार्य नै नसकिएको अवस्थामा बीमा कम्पनीलाई मात्रै दोष दिनु पनि हुँदैन । बीमित वा रकम लिने मानिस नै कहाँ छ भन्ने पत्तो नभएको अवस्थामा सबैले धैर्य गरेर अप्ठेरोमा एकताबद्ध हुनुपर्दछ ।
बीमा क्षेत्रमा कार्यरत हाम्रो पनि यसमा ठूलो भूमिका छ । हामी आफू शहरकेन्द्रित मात्र नभएर गाउँगाउँसम्म पुग्न सक्नुपर्छ । समय समयमा आउने विपदमा बीमा कम्पनीहरु बीमितमैत्री भएर दाबी भुक्तानीलाई सरल, सहज र छिटो बनाउन सकेमा आम नागरिकमा राम्रो सन्देश दिन सकिन्छ । भूकम्पको बेलामा बीमा गरेका नागरिकलाई कम्पनीले राज्यले भन्दा छिटो भुक्तानी दिएको थियो जसकारण सरकारको भर पर्नेले भन्दा अगाडि बीमा गरेकाले आफ्नो घर पुनर्निमार्ण गरिसकेका थिए ।
एकपछि अर्काे ठूला ठूला विपत्ति आउँदै गर्दा कम्पनीहरुको पूँजीमा पनि ध्यान दिनुपर्ने अवस्था आएको हो ?
कम्पनीको पूँजी अथवा रिजर्भहरु ठूलो भयो भने कम्पनी झनै बलियो हुन्छ र आफ्ना बीमितलाई तत्काल भुक्तानी दिएर पछि उसले पुनर्बीमाबाट रिकभर गर्न सक्ने अवस्था रहन्छ । तर पूँजी थोरै हुँदा पुनर्बीमा कम्पनीमा बढी भर पर्नुपर्ने अवस्था पनि आउन सक्छ । तर पूँजीलाई धेरै ठूलो बनाएर सबै जोखिम आफैंले मात्र राख्ने भन्ने पनि होइन । किनभने बीमा भनेकै जोखिमलाई सकेसम्म धेरै विविधीकरण गर्ने प्रणाली हो । मुख्य कुरा जोखिम विविधिकरण राम्रोसँग भएको छ कि छैन, कम्पनीले क्षमता भन्दा बढि जोखिम धारण गर्नु भएन ।
दाबी ठूलो आयो भन्दैमा बीमा क्षेत्र विस्तार भएको रहेछ भनेर अर्थ लगाउनु पनि ठिक होइन । किनभने अहिलेको बाढी रसुवा भन्सार नाका लगायत भोटेकोशी नदीमा रहेका कैयौं जलविद्युत र टिमुरे, बेत्रावती, त्रिशूली जस्ता बजारमा बाढी पसेकाले ठूलो स्तरको क्षति भएको हो । जस्तै अहिले सरकारणले पुनर्नीर्माणमा ७/८ खर्ब लाग्ने प्रारम्भिक निष्कर्ष निकालेको छ बीमाबाट त्यसमा ४०/५० अर्ब दाबी भुक्तानी भएछ भने पनि त्यो कति नै हो र? अझ यो त बजार क्षेत्रको तथ्यांक भयो यही विपत्ति गाउँमा भएको भए बीमा दाबी झनै न्यून आउथ्यो । वास्तविक क्षतिमा बीमाले ७०–८० प्रतिशत ओगटेको भए साँच्चै बीमा क्षेत्र बढेछ भन्न हुन्थ्यो । त्यहाँ ठूला ठूला संरचनामा क्षति पुगकोले मात्रै दाबी ठूलो देखिएको हो ।
बाढी प्रभावित क्षेत्रमा अझैपनि उद्धार कार्य चलिरहँदा बीमा कम्पनी र सर्भेयरहरु के गरिरहेका छन्?
बीमा प्राधिकरणबाट जारी ऐन तथा निर्देशिका बमोजिम घट्ना घटेको जानकारी आएलगत्तै सर्भेयर खटाउने प्रावधान छ। त्यसैअनुरुप हाल सक्रिय रहेका १२/१३ सय सर्भेयरलाई सबै बीमा कम्पनीहरूले सम्पर्क गरेर सम्बन्धित ठाउँमा खटाइएको छ। कार्यप्रकृति अनुसार सुहाउँदो दक्षता भएका सबै सर्भेयरलाई खटाएका छौं सर्भेयरहरुले प्रतिवेदन बुझाएपछि कम्पनी सोही अनुसार अघि बढ्छ ।
दाबी भुक्तानीमा ढिलाई के र कस्का कारणले हुन्छ?
ठूलो संरचनामा क्षति हुँदा बीमित पक्षले पनि सर्भेयरलाई सहयोग गर्नुपर्ने हुन्छ । वास्तविक क्षति कति भएको छ ? त्यसलाई मर्मतसम्भार गर्न सकिन्छ कि सकिंदैन ? प्रयोग गर्न मिल्ने छ कि छैन । बजारमा त्यस्तो वस्तुको उपलब्धता र मूल्य के कस्तो छ लगायत सम्पूर्ण प्राविधिक पक्ष मूल्यांकन गर्नुपर्ने हुन्छ । त्यसको आधारमा प्रतिवेदन दिने हो जसकारण ठूला क्षतिमा समय लाग्न सक्छ तर सानातिना क्षतिमा बीमित पक्षले नै आवश्यक कागजात पेश नगरेको वा मूल्यांकन भइसकेको भए पनि चित्त नबुझेर नियामक निकायमा जाने कारणले पनि ढिला भएको हुन सक्छ । यसमा सबै पक्षको भूमिका हुन सक्छ । सामान्यतया एकडेढ अर्बसम्मको दाबी भुक्तानी एक वर्षभित्रै र १०/२० करोडसम्मको दाबी भुक्तानी केही हप्ताभित्रै हुन्छ ।
दाबी भुक्तानीलाई छिटो बनाउन के गर्नुपर्ला ?
यसका लागि सर्वप्रथम त बीमा कम्पनी, बीमा प्राधिकरण, नेपाल सरकार तथा यससँग सम्बन्धित पक्षबीच सहकार्य हुन अत्यन्तै जरुरी छ । अर्काे कुरा नेपालमा जम्मा दुईवटा पुनर्बीमा कम्पनी छन् । नियामक नेपाल बीमा प्राधिकरणले ४०–५० प्रतिशत स्वदेशी कम्पनीमा पुनर्बीमा गराउन निर्देशन दिइएको अवस्था छ । यो निर्देशन कति उपयुक्त वा बीमाको सिद्धान्त अनुसार मेल खान्छ त ? जोखिमको विविधिरणमा बीमा प्राधिकरणको ध्यान जानुपर्नेमा स्वदेशभित्रै गर भनेर दवाव दिइएको अवस्था छ ।
निकै ठूलो दाबी परेको अवस्थामा के नेपाली पुनर्बीमकले सहजै धान्न सक्छन् त ? यो पक्षलाई मध्यनजर गर्दै जोखिमलाई विविधीकरण गर्नुपर्नेमा हामी भने केन्द्रीकरण गर्न उद्यत छौं । नियामक र सरकारले यो पक्षलाई पुनर्विचार गर्नुपर्छ । हामीले जोखिमलाई विदेशी कम्पनीमा लान माग गर्दा स्वदेशी कम्पनीको विरुद्ध गए भनेर आरोप पनि लाग्ने गरेको छ । यसलाई व्यवसाय बाहिर लगेको होइन जोखिमलाई बाहिर पठाएको रुपमा बुझ्नुपर्छ । हामीले विदेशी कम्पनीबाट पुनर्बीमाको दाबी मागेर बीमितलाई सजिलै दिन सक्छौं यसो भएमा दीर्घकालीन रूपमा राज्यलाई पनि फाइदा पुग्छ ।