
दशैंको दक्षिणाबाट कुन पोलिसी रोज्ने?
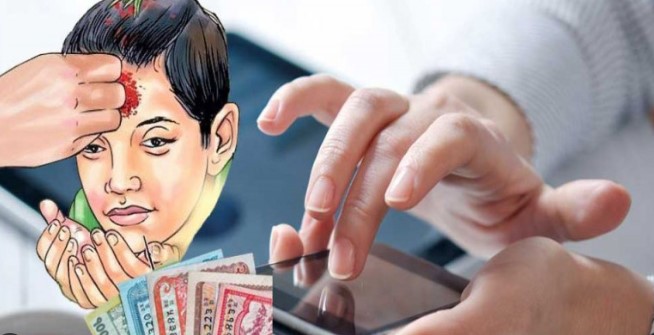
काठमाडौं । दशैंमा कार्यालयबाट प्राप्त हुने बोनस, मान्यजनबाट पाइने दक्षिणा र बालबालिकाले टीका थापेर जम्मा गरेको रकम कहाँ खर्च गर्ने भन्ने सोचमा हुनुहुन्छ ? यसपालि सबै रकम खर्च गर्नुभन्दा केही हिस्सा बचत गरेर जीवन बीमा गर्ने विकल्प पनि रोज्न सक्नुहुन्छ । थोरै रकमबाट सुरु गरिएको यस्तो योजना भविष्यमा बालबालिकाको शिक्षा, पारिवारिक आर्थिक सुरक्षा र दीर्घकालीन बचतका लागि उपयोगी हुन सक्छ ।
दशैं र तिहारमा बालबालिकाले आफन्तबाट दक्षिणा पाउँछन् । जन्मदिन, अन्य चाडपर्व तथा विशेष अवसरमा पनि उनीहरूले केही रकम प्राप्त गर्छन् । अभिभावकले त्यही रकम सुरक्षित राखेर आफ्नो क्षमताअनुसार थप रकम जम्मा गरी बालबालिकाको नाममा उपयुक्त जीवन बीमा योजना छनोट गर्न सक्छन् । यसले बालबालिकालाई सानैदेखि बचतको महत्व सिकाउनुका साथै भविष्यका लागि आर्थिक तयारी गर्न पनि मद्दत गर्छ ।
तर दक्षिणाबाट प्राप्त रकमले सबै प्रकारका जीवन बीमा योजना खरिद गर्न पुग्छ भन्ने हुँदैन । बीमाशुल्क योजना, बीमाङ्क, अवधि, बीमितको उमेर र अन्य सर्तअनुसार फरक हुन्छ । त्यसैले पहिले आफ्नो बजेट निर्धारण गरेर त्यसअनुसारको योजना छनोट गर्नु उचित हुन्छ ।
दक्षिणाको रकमबाट कस्ता जीवन बीमा योजना लिन सकिन्छ ?
बालबालिकाको भविष्यका लागि बनाइएका बीमा योजना, निश्चित अवधि पूरा भएपछि रकम प्राप्त हुने सावधिक जीवन बीमा तथा परिवारको आर्थिक सुरक्षा लक्षित अन्य योजनाहरू विचार गर्न सकिन्छ । कुन योजना उपयुक्त हुन्छ भन्ने कुरा बीमा गर्ने व्यक्तिको उद्देश्य र आर्थिक क्षमतामा निर्भर हुन्छ ।
बालबालिकाको भविष्यका लागि बीमाः बालबालिकाको शिक्षा र भविष्यका आवश्यकतालाई ध्यानमा राखेर बाल जीवन बीमा योजना छनोट गर्न सकिन्छ । योजनाअनुसार अभिभावक संरक्षक रहने व्यवस्था हुन्छ । केही योजनामा अभिभावकको मृत्यु वा अन्य निर्दिष्ट घटना भएमा थप सुविधा उपलब्ध हुन्छ । यस्ता सुविधा बीमालेखअनुसार फरक हुने भएकाले खरिद गर्नुअघि स्पष्ट जानकारी लिनुपर्छ ।
सावधिक जीवन बीमाः निश्चित अवधिसम्म नियमित बीमाशुल्क तिरेर अवधि पूरा भएपछि बीमालेखमा उल्लेख गरिएका सर्तअनुसार रकम प्राप्त गर्ने उद्देश्यले यस्तो योजना लिन सकिन्छ । भविष्यमा बालबालिकाको उच्च शिक्षा, घरायसी आवश्यकता वा अन्य आर्थिक लक्ष्यका लागि रकम जुटाउन चाहने परिवारले यसबारे बुझ्न सक्छन् ।
म्यादी जीवन बीमाः परिवारको मुख्य आम्दानी गर्ने व्यक्तिको जीवनमा जोखिम आइपरेमा आश्रित परिवारलाई आर्थिक सुरक्षा दिने उद्देश्यले म्यादी जीवन बीमा उपयोगी हुन सक्छ । यसमा सामान्यतया अवधि पूरा भएपछि रकम फिर्ता हुने सुविधा हुँदैन तर बीमा अवधिभित्र बीमितको मृत्यु भएमा बीमालेखका सर्तअनुसार बीमा रकम भुक्तानी गरिन्छ । यी योजनामध्ये कुनै एउटा रोज्नुअघि आफूलाई बचत चाहिएको हो, परिवारको जोखिम सुरक्षा आवश्यक छ वा दुवै उद्देश्य पूरा गर्न चाहिएको हो भन्ने स्पष्ट हुनुपर्छ।
जीवन बीमा गर्न ठूलो रकम नै चाहिन्छ भन्ने छैन । आफ्नो आम्दानी र आर्थिक क्षमताअनुसार बीमाङ्क र बीमाशुल्क छनोट गर्न सकिन्छ । कुनै योजनामा वार्षिक रूपमा, कुनैमा अर्धवार्षिक वा त्रैमासिक रूपमा बीमाशुल्क तिर्ने सुविधा हुन्छ । उपलब्ध भुक्तानी विकल्प भने सम्बन्धित बीमालेखमा निर्भर हुन्छ ।
उदाहरणका लागि दशैंमा बालबालिकाले प्राप्त गरेको दक्षिणा र जन्मदिनमा पाएको रकम छुट्टै बचत गर्न सकिन्छ । अभिभावकले आफ्नो क्षमताअनुसार केही रकम थपेर बीमाशुल्कको व्यवस्था गर्न सक्छन् । तर, बीमा सुरु गर्नुअघि आगामी वर्षहरूमा पनि किस्ता तिर्न सकिन्छ कि सकिँदैन भन्ने कुरामा ध्यान दिनुपर्छ । नियमित किस्ता तिर्न कठिन हुने गरी ठूलो बीमा लिनुभन्दा निरन्तरता दिन सकिने योजना छनोट गर्नु राम्रो हुन्छ ।
बीमा खरिद गर्नुअघि यी कुरा बुझ्नुहोस्
बीमा कम्पनीले विभिन्न नाम र सुविधासहित योजना ल्याएका हुन सक्छन् । त्यसैले एउटा कम्पनीको योजना मात्र हेरेर निर्णय नगरी विभिन्न कम्पनीका योजनाको तुलना गर्नु उचित हुन्छ । बीमाशुल्क कति लाग्छ, अवधि पूरा भएपछि कति रकम प्राप्त हुन सक्छ, बोनस सुनिश्चित छ वा कम्पनीको घोषणामा निर्भर छ, बीचमै बीमा बन्द गर्दा के हुन्छ र बीमितको मृत्यु भएमा परिवारले कस्तो सुविधा पाउँछ भन्ने विषयमा जानकारी लिनुपर्छ ।
विशेषगरी बालबालिकाका लागि बीमा गर्दा अभिभावकको मृत्यु भएमा बीमाशुल्क तिर्ने दायित्व कसरी व्यवस्थापन हुन्छ, भविष्यमा रकम कसले प्राप्त गर्छ र बालबालिका वयस्क भएपछि के सुविधा उपलब्ध हुन्छ भन्ने कुरा बुझ्नु आवश्यक छ । बीमालेखमा उल्लेख नभएको सुविधा पाइन्छ भनेर अनुमान गर्नु हुँदैन ।
नेपालमा सञ्चालनमा रहेका जीवन बीमा कम्पनीका आधिकारिक वेबसाइट वा शाखा कार्यालयबाट उपलब्ध योजनाबारे जानकारी लिन सकिन्छ । बीमा अभिकर्तासँग परामर्श गर्दा पनि बीमालेखका लिखित सर्त पढेर मात्र निर्णय गर्नु उपयुक्त हुन्छ ।