
बालबालिकाको दक्षिणा बचत गर्ने कि खर्च गर्ने ? जीवन बीमा बन्न सक्छ भविष्यको सहारा
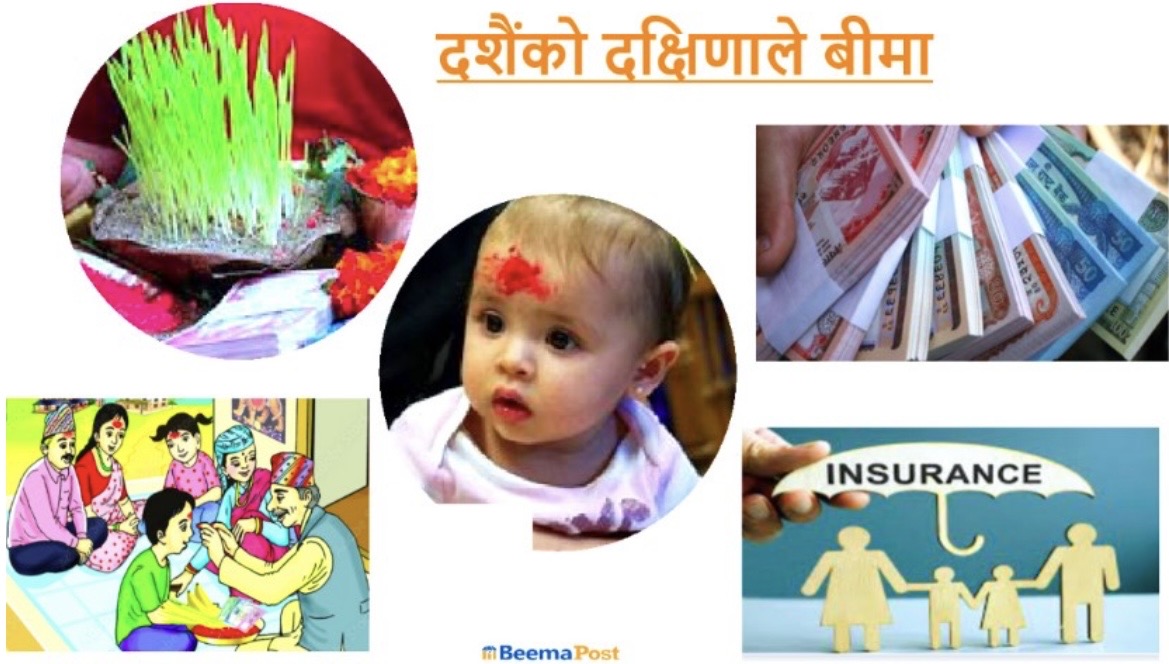
काठमाडौं । दसैँमा कार्यालयबाट प्राप्त हुने बोनस र टीका थाप्दा आफन्तबाट पाइने दक्षिणालाई बालबालिकाको भविष्यका लागि उपयोग गर्न सकिन्छ। दसैँ, तिहार तथा जन्मदिनमा बालबालिकाले पाउने दक्षिणामा अभिभावकले केही रकम थपेर जीवन बीमा गरिदिने हो भने यसले भविष्यमा उच्च शिक्षा, स्वास्थ्य तथा अन्य आवश्यकताका लागि आर्थिक सहयोग पुर्याउन सक्छ।
जीवन बीमा जोखिम न्यूनीकरणसँगै नियमित बचत गर्ने माध्यम पनि हो। तर नेपालमा न्यून आय, बीमासम्बन्धी पर्याप्त जानकारीको अभाव तथा बीमा गर्ने संस्कृतिको विकास हुन नसक्दा बालबालिकाको जीवन बीमालाई अपेक्षित रूपमा प्राथमिकता दिइएको छैन। पछिल्लो समय भने विभिन्न जीवन बीमा कम्पनीहरूले बालबालिकालाई लक्षित गर्दै फरक–फरक सुविधा भएका बीमा योजना सञ्चालन गरिरहेका छन्। यस्तो अवस्थामा दसैँमा प्राप्त हुने दक्षिणालाई अनावश्यक खर्च गर्नुभन्दा भविष्यका लागि बचत गर्ने माध्यमका रूपमा उपयोग गर्न सकिन्छ।
बालबालिकाको जीवन बीमा कसरी गर्ने ?
बालबालिकाको जीवन बीमा गर्न अभिभावक वा संरक्षकको भूमिका महत्त्वपूर्ण हुन्छ। प्रचलित नियम तथा सम्बन्धित बीमा योजनाका सर्तअनुसार बालबालिकाको नाममा बीमा गर्न सकिन्छ। नेपालमा सरकारी स्वामित्वको राष्ट्रिय जीवन बीमा कम्पनीसहित निजी क्षेत्रका जीवन बीमा कम्पनीहरूले बीमा सेवा प्रदान गर्दै आएका छन्। अभिभावकले आफूलाई पायक पर्ने कम्पनी तथा शाखामार्फत बालबालिकाको बीमा गराउन सक्छन्।
बीमा गर्दा कम्पनीको विश्वसनीयता, योजनामा उपलब्ध सुविधा, बीमा अवधि, प्रिमियम भुक्तानीको व्यवस्था तथा बीमा परिपक्व भएपछि प्राप्त हुने रकमबारे स्पष्ट जानकारी लिनुपर्छ। साथै, इजाजतप्राप्त व्यावसायिक बीमा अभिकर्ताबाट आवश्यक परामर्श लिएर आफ्नो आर्थिक क्षमताअनुसार उपयुक्त योजना छनोट गर्नु आवश्यक हुन्छ।
बालबालिकाको बीमा गर्दा उनीहरूको भविष्यमा उच्च शिक्षा हासिल गर्न लाग्ने खर्च, स्वास्थ्य उपचार तथा अन्य आवश्यकतालाई ध्यानमा राख्न सकिन्छ। अभिभावकले बालबालिकालाई सानै उमेरदेखि बचतको महत्त्व बुझाउँदै दक्षिणाको केही हिस्सा बीमामा लगाउन प्रेरित गर्न सक्छन्।
बीमा गर्न कति रुपैयाँ तिर्नुपर्छ ?
बालबालिकाको जीवन बीमामा तिर्नुपर्ने रकम बीमाङ्क, बीमा अवधि, बीमितको उमेर, छनोट गरिएको योजना तथा अन्य सर्तअनुसार फरक पर्छ। त्यसैले बीमा गर्नुअघि आफ्नो आम्दानी र नियमित खर्चको मूल्याङ्कन गरेर प्रिमियम निर्धारण गर्नु उपयुक्त हुन्छ।
जीवन बीमाको प्रिमियम वार्षिक, अर्धवार्षिक वा त्रैमासिक रूपमा भुक्तानी गर्न मिल्ने व्यवस्था योजनाअनुसार हुन सक्छ। बीमाङ्क रकम कम हुँदा सामान्यतया प्रिमियम पनि कम हुन्छ भने बीमाङ्क बढ्दै जाँदा तिर्नुपर्ने रकम बढ्न सक्छ। केही योजनामा ५० हजार रुपैयाँ वा सोभन्दा बढी बीमाङ्कबाट बीमा गर्न सकिने व्यवस्था भए पनि यसको उपलब्धता सम्बन्धित कम्पनीको योजनामा निर्भर हुन्छ।
उदाहरणका लागि, ५० हजार रुपैयाँ बीमाङ्कको बीमा गर्दा वार्षिक करिब तीन हजार रुपैयाँ प्रिमियम लाग्न सक्ने अनुमान गर्न सकिन्छ। तर यो सबै कम्पनी र योजनामा लागू हुने निश्चित दर होइन। वास्तविक प्रिमियम तथा भुक्तानीको विवरण कम्पनीबाट बुझ्नुपर्छ। सानो रकमबाट सुरु गरिएको नियमित बचतले पनि दीर्घकालीन रूपमा आर्थिक सुरक्षामा सहयोग पुर्याउन सक्छ।
बीमा अवधि पूरा भएपछि कति रकम पाइन्छ ?
जीवन बीमामा बीमितले पाउने रकम बीमा योजनाको प्रकृति, बीमाङ्क, बोनसको व्यवस्था र अन्य सर्तमा निर्भर हुन्छ। बचतसहितको जीवन बीमामा अवधि पूरा भएपछि बीमाङ्क र योजनाअनुसार प्राप्त हुने बोनस भुक्तानी हुन सक्छ। तर सबै बीमा योजनामा तिरेको रकमको दोब्बर नै फिर्ता हुन्छ भन्ने निश्चित हुँदैन। त्यसैले बीमा गर्नुअघि परिपक्वतामा प्राप्त हुने अनुमानित रकम र लागू हुने सर्तबारे स्पष्ट जानकारी लिनुपर्छ।
बीमा अवधिमा बीमितको मृत्यु वा दुर्घटना भएमा पनि भुक्तानीको व्यवस्था योजनाअनुसार फरक हुन सक्छ। कतिपय योजनामा अभिभावकको मृत्यु भएमा बालबालिकाको पढाइ खर्च उपलब्ध गराउने वा बाँकी प्रिमियम छुट दिने सुविधा हुन सक्छ। यस्तो सुविधा सबै योजनामा अनिवार्य रूपमा उपलब्ध नहुने भएकाले बीमालेखमा उल्लेखित सर्तहरू ध्यानपूर्वक अध्ययन गर्नुपर्छ।
बालबालिकाले दसैँ, तिहार तथा जन्मदिनमा पाएको दक्षिणामा अभिभावकले केही रकम थपेर बीमा गरिदिँदा उनीहरूको भविष्यका लागि नियमित बचत गर्ने बानी विकास हुन सक्छ। अभिभावकले आफ्नो आर्थिक अवस्थाअनुसार प्रिमियम तिर्न सक्ने योजना छनोट गर्नु आवश्यक छ। बीमालाई केवल बढी रकम फिर्ता पाउने माध्यमका रूपमा नभई आर्थिक जोखिम व्यवस्थापन र दीर्घकालीन बचतको साधनका रूपमा बुझ्नुपर्छ।
कति किसिमका जीवन बीमा हुन्छन् ?
जीवन बीमा विभिन्न प्रकारका हुन्छन्। कम्पनीहरूले नियामकीय व्यवस्था र स्वीकृत योजनाअनुसार सावधिक जीवन बीमा, आजीवन जीवन बीमा, म्यादी जीवन बीमा तथा बचतसँग जोडिएका विभिन्न योजना सञ्चालन गर्न सक्छन्। योजनाअनुसार बीमा अवधि, प्रिमियम, जोखिम बहन, बोनस तथा भुक्तानीको व्यवस्था फरक हुन्छ।
केही कम्पनीले निश्चित अवधिका लागि विशेष बीमा योजना पनि सञ्चालन गर्छन्। यस्तो योजनामा दुर्घटना वा अन्य जोखिमको अवस्थामा कस्तो भुक्तानी हुन्छ र अवधि पूरा भएपछि रकम फिर्ता हुने व्यवस्था छ कि छैन भन्ने कुरा सम्बन्धित बीमालेखका सर्तअनुसार बुझ्नुपर्छ।
बीमा योजना छनोट गर्दा एउटा कम्पनीको प्रस्तावमा मात्र निर्भर हुनु उचित हुँदैन। सम्भव भएसम्म विभिन्न कम्पनीका योजनाको प्रिमियम, बीमा अवधि, जोखिम बहन, परिपक्वता लाभ र अन्य सुविधाको तुलना गर्नुपर्छ। आफ्नो आर्थिक क्षमताभित्र रहेर नियमित रूपमा प्रिमियम तिर्न सकिने योजना छनोट गर्नु नै महत्त्वपूर्ण हुन्छ।
दसैँमा प्राप्त हुने दक्षिणा बालबालिकाको तत्कालीन चाहना पूरा गर्न मात्र नभई उनीहरूको दीर्घकालीन भविष्य सुरक्षित गर्न पनि उपयोगी हुन सक्छ। अभिभावकले सानो रकमबाटै बचतको अभ्यास सुरु गराउँदै उपयुक्त जीवन बीमा योजना छनोट गरेमा बालबालिकाको शिक्षा र भविष्यका आवश्यकताका लागि आर्थिक तयारी गर्न सहयोग पुग्न सक्छ