
दशैंको बोनस र दक्षिणाबाट जीवन बीमा, बचतसँगै भविष्यको आर्थिक सुरक्षा
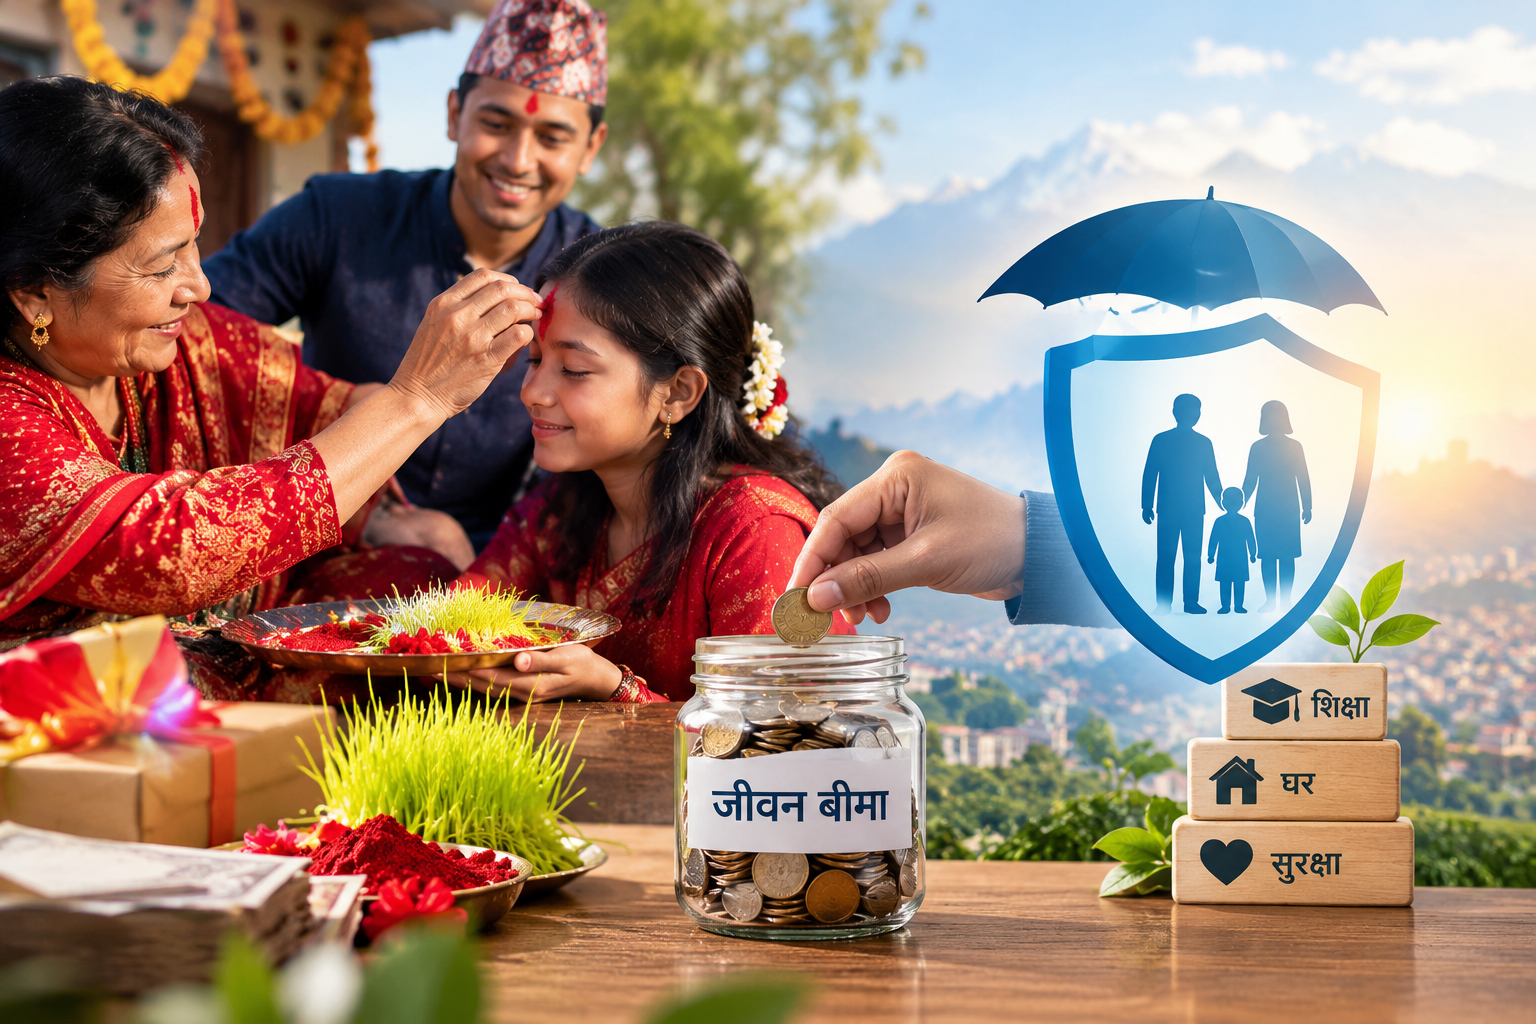
काठमाडौं । दसैँमा प्राप्त हुने बोनस, टीका थाप्दा आफन्तबाट पाइने दक्षिणा तथा चाडपर्वका अवसरमा हात पर्ने अतिरिक्त रकमलाई मनोरञ्जन र उपभोगमा मात्र खर्च नगरी भविष्यका लागि सुरक्षित गर्ने उपायमध्ये जीवन बीमा पनि एक हो। नियमित बचत गर्ने बानीको विकाससँगै आर्थिक जोखिमको सामना गर्न सहयोग पुर्याउने भएकाले जीवन बीमालाई दीर्घकालीन वित्तीय योजनाको एउटा माध्यमका रूपमा लिन सकिन्छ।
दसैँमा बालबालिकाले पाउने दक्षिणादेखि जागिरे व्यक्तिले प्राप्त गर्ने चाडपर्व खर्चसम्मको रकमलाई योजनाबद्ध रूपमा उपयोग गर्न सके भविष्यमा आर्थिक सहयोग पुग्न सक्छ। विशेषगरी बालबालिकाको शिक्षा, परिवारको आर्थिक सुरक्षा तथा भविष्यका आवश्यकताका लागि अभिभावकले अहिलेबाटै बचतको योजना बनाउन सक्नेछन्।
तर जीवन बीमा केवल बचत गर्ने माध्यम मात्र होइन। बीमा योजनाको प्रकृतिअनुसार यसले बीमितको मृत्यु वा अन्य तोकिएका जोखिमको अवस्थामा परिवारलाई आर्थिक सुरक्षा प्रदान गर्न सक्छ। त्यसैले बीमा गर्दा प्रतिफलको अपेक्षासँगै बीमाले समेट्ने जोखिम, भुक्तानीका सर्त र आफ्नो आर्थिक क्षमतालाई पनि ध्यान दिन आवश्यक हुन्छ।
बालबालिकाको भविष्य सुरक्षित गर्न बीमा
बालबालिकाको भविष्यका लागि सानै उमेरदेखि आर्थिक योजना बनाउनु उपयोगी मानिन्छ। अभिभावकले आफ्नो आम्दानीअनुसार बालबालिकाको नाममा उपलब्ध बीमा योजना छनोट गरी नियमित रूपमा प्रिमियम भुक्तानी गर्न सक्छन्। यसले भविष्यमा उच्च शिक्षा, सीप विकास वा अन्य आवश्यकताका लागि रकम जुटाउन सहयोग पुर्याउन सक्छ।
बालबालिकाका लागि बीमा गराउँदा उमेर, अभिभावकको भूमिका, बीमा अवधि र योजनाका सर्तअनुसार प्रक्रिया फरक हुन सक्छ। त्यसैले बीमा कम्पनीसँग आवश्यक कागजात, बीमालेखका प्रावधान र दाबी भुक्तानीसम्बन्धी व्यवस्था बुझेर मात्रै निर्णय लिनु उपयुक्त हुन्छ।
नेपालमा जीवन बीमाको पहुँच विस्तार हुँदै गए पनि आम्दानीको सीमितता, वित्तीय साक्षरताको कमी र बीमासम्बन्धी पर्याप्त जानकारी नहुनुजस्ता कारणले सबै नागरिकले यसको उपयोग गर्न सकेका छैनन्। यस्तो अवस्थामा चाडपर्वमा प्राप्त हुने रकमलाई बचत गर्ने बानीले परिवारमा वित्तीय अनुशासन विकास गर्न मद्दत गर्न सक्छ।
आम्दानीअनुसार प्रिमियम छनोट गर्न सकिने
जीवन बीमा गर्दा सबैले ठूलो रकमको बीमा गर्नुपर्छ भन्ने छैन। व्यक्तिको आम्दानी, नियमित खर्च, पारिवारिक जिम्मेवारी र भविष्यका लक्ष्यका आधारमा बीमाङ्क तथा प्रिमियम छनोट गर्न सकिन्छ। बीमा कम्पनीका योजनाअनुसार प्रिमियम वार्षिक, अर्धवार्षिक वा अन्य निर्धारित अन्तरालमा बुझाउन सकिने व्यवस्था हुन सक्छ।
बीमाङ्क भनेको बीमालेखमा उल्लेख गरिएको बीमासम्बन्धी रकम हो भने प्रिमियम बीमा सुविधा प्राप्त गर्न बीमितले कम्पनीलाई बुझाउने शुल्क हो। बीमाङ्क ठूलो हुँदैमा मात्रै योजना राम्रो हुन्छ भन्ने हुँदैन। आफ्नो आर्थिक अवस्थाले धान्न सक्ने प्रिमियम छनोट गर्नु बढी महत्वपूर्ण हुन्छ।
उदाहरणका लागि, कुनै व्यक्तिले वार्षिक रूपमा केही हजार रुपैयाँ छुट्याउन सक्छ भने त्यही क्षमताअनुसार उपलब्ध योजना खोज्न सक्छ। तर प्रिमियमको वास्तविक रकम बीमितको उमेर, बीमाङ्क, बीमा अवधि, स्वास्थ्य अवस्था र योजनाको प्रकृतिअनुसार फरक पर्ने भएकाले कम्पनीबाट व्यक्तिगत हिसाब गराउनुपर्छ।
बीमा सुरु गरेपछि नियमित रूपमा प्रिमियम तिर्नुपर्ने भएकाले आम्दानी र दैनिक खर्चको हिसाब गरेर निर्णय लिनु आवश्यक छ। आर्थिक अवस्था कमजोर हुँदा प्रिमियम निरन्तर तिर्न नसक्ने जोखिमसमेत विचार गर्नुपर्छ।
बीमाको अवधि पूरा भएपछि कति रकम पाइन्छ?
जीवन बीमाबाट प्राप्त हुने रकम बीमालेखमा उल्लेख गरिएका सर्तमा निर्भर हुन्छ। अवधि पूरा भएपछि रकम फिर्ता हुने बचतसहितको बीमा योजनामा तोकिएको बीमाङ्क तथा नियमानुसार प्राप्त हुने बोनस उपलब्ध हुन सक्छ। तर सबै जीवन बीमा योजनामा अवधि सकिएपछि तिरेको सम्पूर्ण रकम फिर्ता हुने वा रकम दोब्बर हुने सुनिश्चितता हुँदैन।
त्यसैगरी, बीमितको मृत्यु वा अन्य बीमित जोखिम उत्पन्न भएको अवस्थामा कति रकम भुक्तानी हुन्छ भन्ने कुरा पनि बीमालेखको प्रावधानमा निर्भर गर्छ। बीमा कम्पनीले उपलब्ध गराउने सुविधा, अपवाद, प्रतीक्षा अवधि र दाबीसम्बन्धी नियम स्पष्ट रूपमा बुझ्नु आवश्यक हुन्छ।
बीमा खरिद गर्नुअघि कम्पनीका प्रतिनिधिसँग सम्भावित भुक्तानीको विवरण लिखित रूपमा माग्न सकिन्छ। बोनस सुनिश्चित हो वा कम्पनीको भविष्यको कार्यसम्पादनअनुसार फरक पर्न सक्छ भन्ने विषयसमेत स्पष्ट पार्नुपर्छ। यसो गर्दा अपेक्षा र वास्तविक भुक्तानीबीच अन्तर पर्ने सम्भावना कम हुन्छ।
दक्षिणाको रकमबाट बचतको सुरुआत
दसैँ, तिहार तथा जन्मदिनमा बालबालिकाले पाउने दक्षिणालाई तत्काल खर्च गर्नुको सट्टा केही हिस्सा बचत गर्ने बानी बसाल्न सकिन्छ। अभिभावकले बालबालिकालाई पैसाको महत्व, नियमित बचत र भविष्यको योजनाबारे बुझाउँदै उनीहरूले पाएको रकमको केही अंश सुरक्षित राख्न प्रेरित गर्न सक्छन्।
दक्षिणाको रकममा अभिभावकले आफ्नो क्षमताअनुसार थप रकम जम्मा गरी बालबालिकाका लागि उपयुक्त बीमा योजना छनोट गर्न सक्छन्। यसले सानै उमेरदेखि बचतप्रति रुचि बढाउन र दीर्घकालीन आर्थिक लक्ष्य बनाउन सहयोग पुर्याउन सक्छ।
यद्यपि, बीमा नै बचतको एकमात्र विकल्प होइन। परिवारको तत्काल आवश्यकताका लागि आपत्कालीन कोष राख्ने, बैंकमा बचत गर्ने र त्यसपछि आफ्नो आवश्यकता तथा जोखिम वहन गर्ने क्षमताअनुसार बीमा छनोट गर्ने दृष्टिकोण उपयोगी हुन सक्छ।
बालबालिकाको बीमामा अभिभावकको मृत्यु भएपछिको सुविधा, प्रिमियम भुक्तानीमा उपलब्ध छुट, शिक्षा खर्चसम्बन्धी व्यवस्था र अवधि पूरा भएपछि प्राप्त हुने रकम विशेष रूपमा बुझ्नुपर्छ। यस्ता सुविधा सबै योजनामा समान नहुने भएकाले बीमालेखको तुलना गर्नु आवश्यक हुन्छ।
योजना छनोट गर्दा तुलना गर्न आवश्यक
नेपालमा जीवन बीमा कम्पनीहरूले विभिन्न प्रकृतिका योजना उपलब्ध गराउँदै आएका छन्। कुनै योजनाले मृत्यु जोखिममा बढी केन्द्रित सुविधा दिन सक्छ भने कुनैले बचत र बीमा सुरक्षालाई संयोजन गरेको हुन्छ। केही योजनामा निश्चित अवधि पूरा भएपछि रकम भुक्तानी गर्ने व्यवस्था हुन सक्छ।
त्यसैले कुनै एउटा कम्पनीको योजना सुनेको भरमा बीमा गर्नुको सट्टा विभिन्न कम्पनीका योजनाको प्रिमियम, बीमा अवधि, जोखिम सुरक्षा, सम्भावित भुक्तानी, बोनसको प्रकृति र बीमालेखका सर्त तुलना गर्नुपर्छ। अभिकर्ताको सुझाव उपयोगी भए पनि अन्तिम निर्णय गर्नुअघि सबै महत्वपूर्ण विवरण आफैँ बुझ्नु राम्रो हुन्छ।
बीमा गर्दा कम्पनीको आधिकारिक विवरण र नियामकीय व्यवस्थाबारे जानकारी लिनुका साथै बीमालेख राम्रोसँग पढ्नुपर्छ। प्रिमियम तिर्न नसकेको अवस्थामा के हुन्छ, बीचमै बीमा बन्द गर्दा कति रकम प्राप्त हुन सक्छ र दाबी भुक्तानीका लागि के–कस्ता कागजात आवश्यक पर्छन् भन्ने विषय पनि पहिल्यै स्पष्ट हुनुपर्छ।