
सानो बचत ठूलो सुरक्षाः जीवन बीमा किन आवश्यक छ ? बीमा गर्दा के–के कुरामा ध्यान दिने ?
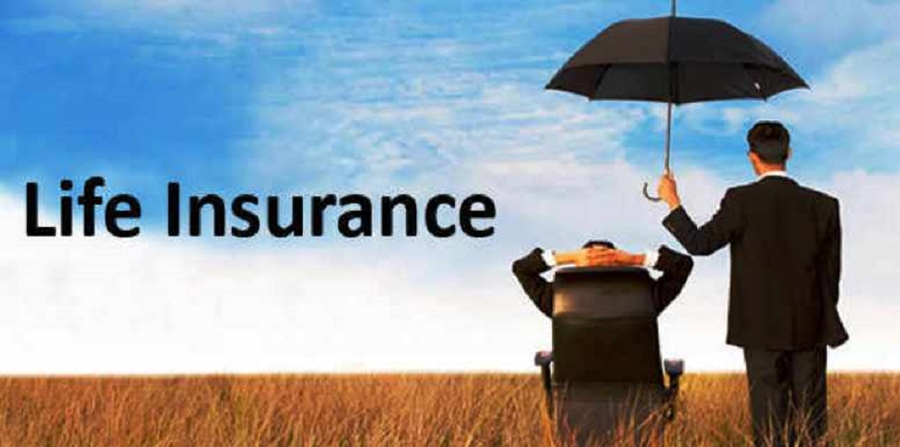
काठमाडौं । भविष्य सुरक्षित होस् र आफूलाई केही भइहाले पनि परिवारले आर्थिक अभाव झेल्न नपरोस् भन्ने चाहना सबैको हुन्छ । आफ्नो जीवनकालमा कमाएको सम्पत्ति, बचत र आम्दानीले परिवारको वर्तमान मात्र नभई भविष्य पनि सुरक्षित होस् भन्ने अपेक्षा स्वाभाविक हो । तर भविष्य सधैँ हाम्रो सोच र योजनाअनुसार अघि बढ्दैन । जीवनमा आइपर्न सक्ने दुर्घटना, रोग वा अन्य अप्रत्याशित घटनाले परिवारको आर्थिक अवस्थामा असर पार्न सक्छ । यस्तो अवस्थामा परिवारलाई आर्थिक संकटबाट जोगाउन जीवन बीमा महत्वपूर्ण माध्यम बन्न सक्छ ।
घरजग्गा खरिद गर्न वा बैंकमा पर्याप्त रकम जम्मा गर्न ठूलो पुँजी आवश्यक पर्छ । सीमित आम्दानी भएका व्यक्तिका लागि एकैपटक ठूलो रकम जुटाउनु सहज हुँदैन । तर जीवन बीमामार्फत तुलनात्मक रूपमा सानो रकम नियमित रूपमा भुक्तानी गरेर पनि आफ्नो आर्थिक क्षमताअनुसार जीवन जोखिमको सुरक्षा लिन सकिन्छ । बीमालेखमा उल्लेख गरिएका सर्तअनुसार बीमितको मृत्यु भएमा परिवारले बीमा रकम प्राप्त गर्न सक्छन् । यसले घरखर्च, बालबालिकाको शिक्षा, ऋण भुक्तानी तथा अन्य आवश्यक खर्च व्यवस्थापन गर्न सहयोग पुर्याउन सक्छ ।
जीवन बीमा जोखिमविरुद्धको सुरक्षा मात्र नभई आर्थिक योजना बनाउने एउटा माध्यम पनि हो । केही बीमा योजनामा निश्चित अवधि पूरा भएपछि बीमितले बीमाङ्क रकम तथा लागू हुने बोनस प्राप्त गर्न सक्छन् । यसले दीर्घकालीन आवश्यकताका लागि आर्थिक तयारी गर्न मद्दत पुर्याउँछ । यद्यपि सबै बीमा योजनामा बचत र प्रतिफलको सुविधा हुँदैन । त्यसैले बीमा गर्नुको मुख्य उद्देश्य परिवारको सुरक्षा हो वा बचत पनि गर्ने हो भन्ने कुरा पहिले नै स्पष्ट पार्नुपर्छ ।
जीवन बीमा गर्दा आफ्नो आम्दानी, खर्च, पारिवारिक जिम्मेवारी र भविष्यको आवश्यकतालाई ध्यान दिनु आवश्यक हुन्छ । परिवारको आर्थिक अवस्था हेरेर कति रकमको सुरक्षा आवश्यक छ भन्ने निर्धारण गर्नुपर्छ । आफ्नो क्षमताभन्दा बढी बीमाशुल्क हुने योजना छनोट गर्दा नियमित किस्ता तिर्न कठिन हुन सक्छ । त्यसैले घरखर्च, शिक्षा, स्वास्थ्य र अन्य आवश्यक खर्चमा असर नपर्ने गरी बीमाशुल्क निर्धारण गर्नु उपयुक्त हुन्छ । बीमा नियमित रूपमा निरन्तरता दिन सकिने खालको हुनुपर्छ ।
बजारमा सावधिक, म्यादी, अग्रिम भुक्तानी तथा सावधिक आजीवनलगायत विभिन्न जीवन बीमा योजना उपलब्ध छन् । सावधिक बीमाले निश्चित अवधिसम्म जोखिम सुरक्षा दिनुका साथै योजनाको सर्तअनुसार अवधि पूरा भएपछि रकम प्राप्त गर्ने अवसर दिन सक्छ । म्यादी बीमाले निश्चित अवधिभित्र बीमितको मृत्यु भएमा आर्थिक सुरक्षा प्रदान गर्छ । अग्रिम भुक्तानी बीमामा भने तोकिएको समय र सर्तअनुसार बीमा रकमको केही अंश अवधि पूरा हुनुअघि नै फिर्ता पाइने व्यवस्था हुन सक्छ । त्यसैले आफ्नो आवश्यकता, आम्दानी र भविष्यको योजनाअनुसार बीमा छनोट गर्नुपर्छ ।
बीमा कम्पनी छनोट गर्दा कम्पनीले घोषणा गरेको बोनसदरलाई मात्र आधार बनाउनु उचित हुँदैन । बीमाशुल्क, बीमा अवधि, दाबी भुक्तानीको सर्त, बीचमै बीमा बन्द गर्नुपरेमा प्राप्त हुने रकम तथा कम्पनीको वित्तीय अवस्थाबारे पनि जानकारी लिनुपर्छ । बोनसदर कम्पनीको अवस्था र लागू हुने नियमअनुसार परिवर्तन हुन सक्ने भएकाले भविष्यमा निश्चित प्रतिफल प्राप्त हुन्छ भन्ने सोच राख्नु हुँदैन । बीमा र बैंक निक्षेपको उद्देश्य पनि फरक हुने भएकाले दुवैलाई तुलना गर्दा जोखिम सुरक्षा, रकम उपलब्ध हुने अवस्था र लागू हुने सर्तलाई ध्यान दिनुपर्छ ।
जीवन बीमा भविष्यमा आइपर्न सक्ने आर्थिक संकटबाट परिवारलाई जोगाउने महत्वपूर्ण माध्यम हो । यसले अनिश्चित परिस्थितिमा परिवारलाई आर्थिक सहारा दिनुका साथै दीर्घकालीन आर्थिक योजना बनाउन पनि सहयोग पुर्याउँछ । तर बीमाको वास्तविक लाभ लिनका लागि आफ्नो आवश्यकता पहिचान गर्ने, विभिन्न योजनाको तुलना गर्ने र बीमालेखका सर्त राम्ररी बुझ्ने बानी आवश्यक छ । आजैदेखि आफ्नो आर्थिक क्षमताअनुसार उचित योजना बनाएर जीवन बीमा गर्दा आफू र आफ्नो परिवारको भविष्यलाई आर्थिक रूपमा सुरक्षित बनाउन महत्वपूर्ण योगदान पुग्न सक्छ ।