
सोल्भेन्सी घटे पनि जीवन बीमा कम्पनीको वित्तीय सबलता कायमै, के छ केयर रेटिङको प्रतिवेदनमा ?

काठमाडौं । जीवन बीमा कम्पनीको वित्तीय सबलता मापन गर्ने महत्वपूर्ण सूचक सोल्भेन्सी अनुपात जोखिममा आधारित पुँजी प्रणाली लागू भएपछि उल्लेख्य रूपमा घटेको छ। इक्रा नेपालको प्रतिवेदनले नयाँ प्रणालीले कम्पनीले वहन गर्ने जोखिमलाई पुरानो व्यवस्थाभन्दा थप सूक्ष्म र जोखिम संवेदनशील ढंगले मापन गरेकाले सोल्भेन्सी अनुपातमा संकुचन देखिएको निष्कर्ष निकालेको हो ।
सोल्भेन्सीले जीवन बीमा कम्पनीले बीमितप्रतिको भविष्यको दायित्व पूरा गर्न, आकस्मिक नोक्सानी थेग्न तथा नयाँ व्यवसाय विस्तार गर्न कति वित्तीय क्षमता राख्छ भन्ने देखाउँछ। त्यसैले नियामक, बीमित, ऋण मूल्याङ्कन गर्ने संस्था, लगानीकर्ता, पुनर्बीमक, बीमा मध्यस्थकर्ता तथा अन्य सरोकारवालाले कम्पनीको वित्तीय अवस्था मूल्याङ्कन गर्दा सोल्भेन्सीलाई महत्वपूर्ण आधारका रूपमा हेर्दै आएका छन्।
आर्थिक वर्ष २०७९/८० देखि लागू भएको जोखिममा आधारित पुँजी तथा सोल्भेन्सीसम्बन्धी निर्देशिकाले जीवन बीमा कम्पनीको पुँजी पर्याप्तता मापन गर्ने प्रणालीमै महत्वपूर्ण परिवर्तन ल्याएको हो। नयाँ व्यवस्था लागू भएपछि यसअघि प्रचलनमा रहेको बीमा दायित्वको मूल्याङ्कनसम्बन्धी निर्देशिका, २०७७ लाई प्रतिस्थापन गरिएको थियो ।
पुरानो व्यवस्थाअन्तर्गत बीमा कम्पनीले बीमा दायित्वको गणितीय मूल्याङ्कन गरी पर्याप्त प्राविधिक जगेडा कायम गर्नुपर्ने व्यवस्था थियो। यस्तो मूल्याङ्कनमा बीमितको हित संरक्षणलाई ध्यान दिँदै सावधानीपूर्ण अनुमान प्रयोग गरिन्थ्यो। तर, नयाँ जोखिममा आधारित पुँजी व्यवस्थाले कम्पनीले वहन गरेको जोखिमको प्रकृति र परिमाणअनुसार आवश्यक पुँजी निर्धारण गर्ने भएकाले पुँजी पर्याप्तताको मापनलाई अझ जोखिम संवेदनशील बनाएको छ।
जोखिममा आधारित पुँजी व्यवस्थाअनुसार सोल्भेन्सी अनुपात कम्पनीसँग उपलब्ध पुँजी स्रोतलाई आवश्यक जोखिममा आधारित पुँजीले भाग गरेर निकालिन्छ। उपलब्ध पुँजी स्रोत भन्नाले कम्पनीको सम्पत्ति र दायित्वबीच रहेको अधिक रकमलाई निर्देशिकामा तोकिएका थप तथा कटौतीसम्बन्धी व्यवस्थाअनुसार समायोजन गरेपछि प्राप्त हुने रकम हो। जोखिममा आधारित पुँजी भने कम्पनीले वहन गरेको विशिष्ट जोखिमका आधारमा आवश्यक पर्ने नियामकीय पुँजी हो। यसले नेपाल बीमा प्राधिकरणलाई कम्पनीमा आउन सक्ने सम्भावित वित्तीय समस्या पहिल्यै पहिचान गर्नसमेत आधार प्रदान गर्छ।
नयाँ व्यवस्थाले सोल्भेन्सीका लागि नियामकीय लक्ष्य पुँजीको स्तर १३० प्रतिशत अर्थात् १.३० गुणा तोकेको छ। अनुपात उच्च हुनु कम्पनीले आकस्मिक धक्का र सम्भावित नोक्सानी थेग्न सक्ने क्षमता बलियो रहेको संकेत हो भने अनुपात घट्दै जाँदा कम्पनी वास्तविक संकटमा पुग्नुअघि नै नियामकीय निगरानी तथा सुधारात्मक कदम बढाउनुपर्ने अवस्था आउँछ।
नेपाल बीमा प्राधिकरणले सोल्भेन्सी अनुपातका आधारमा कम्पनीलाई विभिन्न तहमा राखेर प्रारम्भिक चेतावनी र आवश्यक नियामकीय हस्तक्षेपको व्यवस्था गरेको छ। १३० प्रतिशतभन्दा माथिको अनुपातलाई आन्तरिक लक्ष्य तह मानिएको छ। यो तहमा रहेका कम्पनीमाथि नियमित अनुगमन तथा समय–समयमा स्थलगत निरीक्षण गरिन्छ। १०० देखि १३० प्रतिशतसम्मको अनुपातलाई नियामकीय लक्ष्य तह मानिन्छ। यस अवस्थामा कम्पनीले सुधारात्मक योजना वा व्यावसायिक योजना पेस गर्नुपर्ने, स्थलगत निरीक्षण बढ्न सक्ने, बारम्बार विवरण पेस गर्नुपर्ने, थप पुँजी हाल्नुपर्ने तथा नगद लाभांश वितरणमा प्रतिबन्ध लाग्न सक्ने व्यवस्था छ।
७० देखि १०० प्रतिशतसम्मको अनुपातलाई नियामकीय हस्तक्षेप तहका रूपमा लिइन्छ। यस्तो अवस्थामा व्यवसायमा प्रतिबन्ध वा पुनर्संरचनाका उपाय अपनाउन सकिने, थप पुँजी हाल्न लगाउन सकिने तथा नगद लाभांश वितरण, नयाँ व्यवसाय लेखन, ऋण तथा लगानी र अन्य कम्पनीको अधिग्रहणमा प्रतिबन्ध लगाउन सकिने व्यवस्था छ। साथै, सञ्चालक समिति वा उच्च व्यवस्थापनको पुनर्संरचना, जोखिम घटाउने वा न्यूनीकरण गर्ने उपाय तथा लगानी र पुनर्बीमा रणनीतिमा पुनरावलोकन गर्न सकिने प्रावधान छ।
४५ देखि ७० प्रतिशतसम्मको अनुपातलाई अनिवार्य नियन्त्रण तह मानिएको छ। यस्तो अवस्थामा सञ्चालक समिति वा उच्च व्यवस्थापनका सदस्य हटाउने वा प्रतिस्थापन गर्ने, नयाँ व्यवसाय रोक्ने र विद्यमान व्यवसायलाई क्रमशः समाप्त गर्ने प्रक्रियामा लैजाने, इजाजतपत्र खारेज गर्ने तथा कम्पनी बन्द गर्ने अवस्थासम्मको नियामकीय कारबाही हुन सक्ने व्यवस्था छ।
कम्पनीगत तथ्यांकले पनि नयाँ व्यवस्थापछि जीवन बीमा क्षेत्रको सोल्भेन्सी अनुपातमा आएको परिवर्तन स्पष्ट देखाउँछ। आर्थिक वर्ष २०७७/७८ देखि २०८१/८२ सम्मको तथ्यांकमा राष्ट्रिय बीमा कम्पनीको वार्षिक प्रतिवेदन उपलब्ध नभएकाले त्यसलाई समावेश गरिएको छैन। बाँकी १३ जीवन बीमा कम्पनीको तथ्यांक हेर्दा जोखिममा आधारित पुँजी प्रणाली लागू हुनुअघिसम्म अधिकांश कम्पनीको सोल्भेन्सी अनुपात तुलनात्मक रूपमा निकै उच्च थियो।
आर्थिक वर्ष २०७७/७८ मा एसियन लाइफको सोल्भेन्सी अनुपात ४.२६ गुणा, सिटिजन लाइफको ३.०० गुणा, हिमालयन लाइफको ३.९४ गुणा, आइएमई लाइफको १.९१ गुणा, लाइफ इन्स्योरेन्स कर्पोरेसन नेपालको ३.३५ गुणा, मेटलाइफको ३.७६ गुणा, नेपाल लाइफको २.६२ गुणा, नेसनल लाइफको १०.७६ गुणा, प्रभु महालक्ष्मी लाइफको २.१७ गुणा, रिलायबल नेपाल लाइफको २.२० गुणा, सूर्यज्योति लाइफको २.५९ गुणा, सन नेपाल लाइफको २.०९ गुणा र सानिमा रिलायन्स लाइफको १.७४ गुणा थियो।
आर्थिक वर्ष २०८०/८१ मा जोखिममा आधारित पुँजी व्यवस्था कार्यान्वयनमा आएपछि अनुपातमा थप संकुचन देखिएको छ। उक्त वर्ष एसियन लाइफको १.३६ गुणा, सिटिजन लाइफको ३.४२ गुणा, हिमालयन लाइफको १.८४ गुणा, आइएमई लाइफको २.२३ गुणा, लाइफ इन्स्योरेन्स कर्पोरेसन नेपालको १.४५ गुणा, मेटलाइफको २.७० गुणा, नेपाल लाइफको १.४५ गुणा, नेसनल लाइफको १.३४ गुणा, प्रभु महालक्ष्मी लाइफको १.९६ गुणा, रिलायबल नेपाल लाइफको ३.६१ गुणा, सूर्यज्योति लाइफको २.४७ गुणा, सन नेपाल लाइफको २.६४ गुणा र सानिमा रिलायन्स लाइफको १.४६ गुणा रहेको थियो।
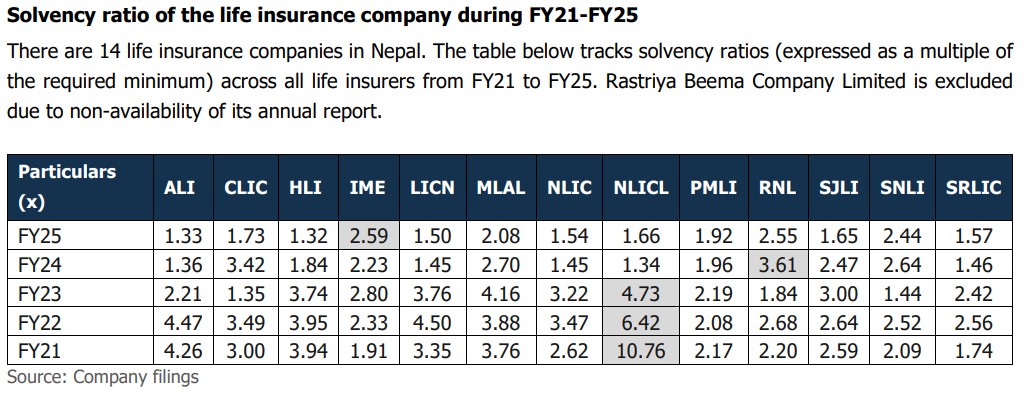
आर्थिक वर्ष २०८१/८२ मा पनि कम्पनीहरूको सोल्भेन्सी अनुपातमा ठूलो अन्तर देखिएन। एसियन लाइफको १.३३ गुणा, सिटिजन लाइफको १.७३ गुणा, हिमालयन लाइफको १.३२ गुणा, आइएमई लाइफको २.५९ गुणा, लाइफ इन्स्योरेन्स कर्पोरेसन नेपालको १.५० गुणा, मेटलाइफको २.०८ गुणा, नेपाल लाइफको १.५४ गुणा, नेसनल लाइफको १.६६ गुणा, प्रभु महालक्ष्मी लाइफको १.९२ गुणा, रिलायबल नेपाल लाइफको २.५५ गुणा, सूर्यज्योति लाइफको १.६५ गुणा, सन नेपाल लाइफको २.४४ गुणा र सानिमा रिलायन्स लाइफको १.५७ गुणा रहेको छ।
उद्योगको औसत सोल्भेन्सी अनुपातमा आएको परिवर्तनले पनि नयाँ व्यवस्थाको प्रभाव देखाउँछ। आर्थिक वर्ष २०७७/७८ देखि २०७९/८० सम्म जीवन बीमा क्षेत्रको औसत सोल्भेन्सी अनुपात करिब ३.२४ गुणा रहेकोमा जोखिममा आधारित पुँजी व्यवस्था लागू भएपछि आर्थिक वर्ष २०८०/८१ र २०८१/८२ मा यस्तो अनुपात घटेर औसत १.९९ गुणामा आएको छ।
तर, इक्रा नेपालको प्रतिवेदनले यो गिरावटलाई जीवन बीमा कम्पनीको आधारभूत वित्तीय सबलता कमजोर भएको परिणामका रूपमा व्याख्या गरेको छैन। नयाँ प्रणालीले विभिन्न जोखिम सूचकमा तुलनात्मक रूपमा उच्च पुँजी भार लगाउने भएकाले पुरानो व्यवस्थाको तुलनामा सोल्भेन्सी अनुपात स्वाभाविक रूपमा कम देखिएको प्रतिवेदनको निष्कर्ष छ। अर्थात् अनुपात घट्नुको प्रमुख कारण कम्पनीको सम्पत्ति तथा दायित्वको अवस्था बिग्रिनुभन्दा जोखिम मापन गर्ने पद्धतिमा आएको परिवर्तन हो।
आर्थिक वर्ष २०७७/७८ देखि २०८१/८२ सम्मको अवधिमा सोल्भेन्सी अनुपातमा आएको संकुचन कुनै एक वा केही कमजोर कम्पनीमा मात्र सीमित नभई अधिकांश कम्पनीमा देखिएको छ। यसले नयाँ प्रणालीले सबै कम्पनीको जोखिमलाई थप संवेदनशील रूपमा मापन गरेको देखाउँछ। यस अर्थमा नेपालको सोल्भेन्सी प्रणाली अन्तर्राष्ट्रिय नियामकीय अभ्याससँग समेत थप नजिकिएको प्रतिवेदनले उल्लेख गरेको छ।
प्रतिवेदन हेर्नुहोस्