
सन नेपाल लाइफको ‘ट्रिपल बी प्लस’ रेटिङ पुनः पुष्टि, दाबी भुक्तानी क्षमता र वित्तीय अवस्था सबल
काठमाडौं । सन नेपाल लाइफ इन्स्योरेन्स कम्पनीको रेटिङ पुनः पुष्टि भएको छ। केयर रेटिङ्स नेपाल लिमिटेडले कम्पनीलाई यसअघि प्रदान गरेको ‘केयर–एनपी ट्रिपल बी प्लस’ जारीकर्ता मूल्याङ्कनलाई यथावत् कायम गरेको हो। यस मूल्याङ्कनले कम्पनी वित्तीय दायित्व समयमै पूरा गर्ने क्षमतामा बलियो रहेको र दाबी भुक्तानी क्षमता र समग्र वित्तीय अवस्था सबल रहेको देखिएको छ।
कम्पनीको आर्थिक वर्ष २०८२/८३ मा देखिएको स्थिर वित्तीय कार्यसम्पादन, बीमाशुल्क आम्दानीमा भएको वृद्धि, लगानीको गुणस्तर, पर्याप्त पुनर्बीमा व्यवस्था, अनुभवी सञ्चालक तथा व्यवस्थापन टोली र देशव्यापी शाखा सञ्जाललाई मूल्याङ्कन यथावत् राख्नुका प्रमुख आधारका रूपमा लिइएको छ। साथै, कम्पनीको भुक्तानी क्षमता नियामकीय न्यूनतम आवश्यकताभन्दा माथि रहेको पक्षलाई पनि सकारात्मक मानिएको छ।
आर्थिक वर्ष २०८२/८३ मा कम्पनीको कुल आर्जित बीमाशुल्क अघिल्लो आर्थिक वर्षको तुलनामा करिब १२ प्रतिशतले बढेर ५ अर्ब ९ करोड ६० लाख रुपैयाँ पुगेको छ। अघिल्लो आर्थिक वर्षमा यस्तो बीमाशुल्क ४ अर्ब ५३ करोड ९० लाख रुपैयाँ थियो। आर्थिक वर्ष २०८१/८२ मा जीवन बीमा उद्योगको कुल आर्जित बीमाशुल्क वृद्धिदर करिब १५ प्रतिशत रहेको थियो। कम्पनीको बीमाशुल्क आम्दानीमा भएको वृद्धि मुख्यतः नवीकरण बीमाशुल्क सङ्कलन बढेका कारण सम्भव भएको हो।
त्यस्तै, कम्पनीको खुद आर्जित बीमाशुल्क पनि करिब १३ प्रतिशतले बढेर ४ अर्ब ८९ करोड ५० लाख रुपैयाँ पुगेको छ। अघिल्लो आर्थिक वर्षमा यस्तो रकम ४ अर्ब ३२ करोड ६० लाख रुपैयाँ थियो। आर्थिक वर्ष २०८२/८३ मा कम्पनीको बीमाशुल्क अवधारण अनुपात करिब ९६ प्रतिशत पुगेको छ, जुन अघिल्लो वर्षको ९५ प्रतिशतभन्दा बढी हो। यसले कम्पनीले सङ्कलन गरेको बीमाशुल्कको ठूलो हिस्सा आफैँले धारण गरेको देखाउँछ।
कम्पनीको खुद बीमा लेखाङ्कन नतिजा पनि उल्लेख्य रूपमा सुधार भएको छ। आर्थिक वर्ष २०८२/८३ मा यस्तो नतिजा २ अर्ब ३५ करोड ५० लाख रुपैयाँ पुगेको छ, जुन अघिल्लो आर्थिक वर्षको १ अर्ब ७६ करोड ६० लाख रुपैयाँभन्दा बढी हो। बीमा लेखाङ्कन नतिजा र लगानीबाट प्राप्त आम्दानीमा स्थिरता रहे पनि करअघिको नाफा भने घटेको छ। अघिल्लो आर्थिक वर्षमा ५८ करोड २० लाख रुपैयाँ रहेको करअघिको नाफा आर्थिक वर्ष २०८२/८३ मा ३६ करोड ६० लाख रुपैयाँमा सीमित भएको छ।
यसको प्रमुख कारण बीमितकोषमा हस्तान्तरण गरिएको रकममा भएको वृद्धि रहेको मूल्याङ्कन प्रतिवेदनमा उल्लेख छ। कम्पनीले आर्थिक वर्ष २०८२/८३ मा बीमा कोषमा २ अर्ब ८९ करोड ६० लाख रुपैयाँ हस्तान्तरण गरेको छ, जबकि अघिल्लो आर्थिक वर्षमा यस्तो रकम २ अर्ब २५ करोड १० लाख रुपैयाँ थियो। बीमितको दायित्व पूरा गर्न तथा उनीहरूले प्राप्त गर्ने प्रतिफललाई सहयोग पुर्याउन कम्पनीको जीवन बीमा कोषसमेत बढेको छ। आर्थिक वर्ष २०८२/८३ को अन्त्यमा यस्तो कोष १२ अर्ब ९३ करोड १० लाख रुपैयाँ पुगेको छ। अघिल्लो आर्थिक वर्षमा कोषको आकार १० अर्ब १० करोड ९० लाख रुपैयाँ थियो। बीमा कोषमा रकम हस्तान्तरण गरेपछि सेयरधनीले प्राप्त गर्ने प्रतिफलमा भने मध्यम प्रभाव परेको देखिएको छ।
कम्पनीको वित्तीय सबलताको अर्को आधार यसको पर्याप्त भुक्तानी क्षमता हो। जोखिममा आधारित पुँजी तथा भुक्तानी क्षमता निर्देशिका, २०८१ अनुसार कम्पनीको उपलब्ध पुँजी स्रोतलाई जोखिममा आधारित पुँजी आवश्यकताले भाग गरेर भुक्तानी क्षमता अनुपात गणना गरिन्छ। आर्थिक वर्ष २०८१/८२ को अन्त्यमा कम्पनीको उपलब्ध पुँजी स्रोत ६ अर्ब ३८ करोड ६० लाख रुपैयाँ र जोखिममा आधारित पुँजी आवश्यकता २ अर्ब ६१ करोड ९० लाख रुपैयाँ रहेको थियो। यसका आधारमा कम्पनीको भुक्तानी क्षमता अनुपात २.४४ गुणा कायम भएको थियो। निर्देशिकाको सम्बन्धित व्यवस्थाअनुसार सुपरिवेक्षकीय लक्ष्य पुँजीको स्तर १.३० गुणा अर्थात् १३० प्रतिशत रहेको छ।
नयाँ व्यवस्थाअनुसार आर्थिक वर्ष २०८१/८२ को अन्त्यमा कम्पनीको भुक्तानी क्षमता अनुपात उच्च रहनुको प्रमुख कारण सम्पत्तिको आधार बलियो हुनु, लगानीबाट प्रतिफल प्राप्त हुनु र उक्त प्रतिफल पुनः लगानीमा प्रयोग गरिनु रहेको प्रतिवेदनमा उल्लेख छ। सम्पत्ति तथा दायित्वको भुक्तानी क्षमता विवरणअनुसार सम्पत्ति दायित्वभन्दा बढी रहेकाले कम्पनीको भुक्तानी क्षमता पर्याप्त रहेको मूल्याङ्कन गरिएको छ।
सन नेपाल लाइफले देशभर आफ्नो सेवा विस्तारलाई पनि निरन्तरता दिएको छ। सन् २०२६ को जुलाई मध्यसम्म कम्पनीका प्रधान कार्यालयसहित ४८ वटा शाखा र १०२ वटा उपशाखा सञ्चालनमा रहेका छन्। कम्पनीको सञ्जाल देशका सातै प्रदेशमा फैलिएको छ भने कुल ७७ जिल्लामध्ये ७० जिल्लामा यसको उपस्थिति रहेको छ। यसले विभिन्न भौगोलिक क्षेत्रका ग्राहकसम्म जीवन बीमा सेवा पुर्याउन सहयोग गरेको छ।
पुनर्बीमा व्यवस्थापनतर्फ पनि कम्पनीले विभिन्न व्यवस्था कायम गरेको छ। आर्थिक वर्ष २०८२/८३ मा कम्पनीले जीवन बीमा व्यवसाय तथा अतिरिक्त लाभसम्बन्धी योजनालाई समेट्ने पुनर्बीमा संरचना कायम राखेको छ। यसअन्तर्गत नेपाल रि र हिमालयन रिमा प्रत्यक्ष पुनर्बीमा हस्तान्तरण गर्ने, तोकिएको सीमाभित्रको जोखिम आफैँले धारण गर्ने र बाँकी जोखिम पुनर्बीमामार्फत हस्तान्तरण गर्ने व्यवस्था रहेको छ। बाँकी पुनर्बीमा सम्झौताअन्तर्गत नेपाल रिले प्रमुख पुनर्बीमकको भूमिका निर्वाह गरेको छ।
अतिरिक्त लाभसम्बन्धी योजनाहरू पनि पुनर्बीमा संरचनामा समेटिएका छन्। तर सूक्ष्म अवधि बीमा, संयुक्त अवधि बीमा, ऋण सुरक्षा बीमा तथा वैदेशिक रोजगारीमा जाने व्यक्तिका लागि उपलब्ध अवधि जीवन बीमा योजनामा भने उत्पादनअनुसार छुट्टाछुट्टै व्यवस्था गरिएको छ। ठूला वा एकै ठाउँमा केन्द्रित दाबीबाट उत्पन्न हुन सक्ने जोखिम व्यवस्थापनका लागि विपद् जोखिम सुरक्षा पनि उपलब्ध छ। यस व्यवस्थाले व्यक्तिगत तथा समग्र बीमा दाबीबाट कम्पनीमा पर्न सक्ने जोखिम सीमित गर्न सहयोग गर्छ। यद्यपि, पुनर्बीमामा हस्तान्तरण नगरी आफैँले धारण गरेको जोखिमबाट उत्पन्न हुने दाबीको दायित्व कम्पनीमै रहनेछ।
कम्पनीको लगानी पोर्टफोलियोको गुणस्तरलाई पनि मूल्याङ्कनको सकारात्मक पक्षका रूपमा हेरिएको छ। आर्थिक वर्ष २०८२/८३ को अन्त्यमा सहायक कम्पनीमा गरिएको लगानी तथा ब्याज प्राप्त हुने चालु खातासहित कम्पनीको कुल लगानी करिब १८ अर्ब ९२ करोड २० लाख रुपैयाँ पुगेको छ। यो अघिल्लो आर्थिक वर्षको तुलनामा करिब १६ प्रतिशत बढी हो।
कुल लगानीमध्ये करिब ५८ प्रतिशत रकम विभिन्न बैंक तथा वित्तीय संस्थामा मुद्दती निक्षेप र ब्याज प्राप्त हुने निक्षेपका रूपमा राखिएको छ। यस्तो लगानीले कम्पनीलाई आवश्यक परेको समयमा नगद उपलब्ध गराउन तथा तरलता व्यवस्थापन गर्न सहयोग पुर्याएको छ। आर्थिक वर्ष २०८२/८३ मा कम्पनीको तरल सम्पत्ति र प्राविधिक सञ्चितिको अनुपात १.३५ गुणा रहेको छ। प्रतिवेदनले कम्पनीको तरलताको अवस्थालाई मध्यम स्तरको रूपमा मूल्याङ्कन गरेको छ।
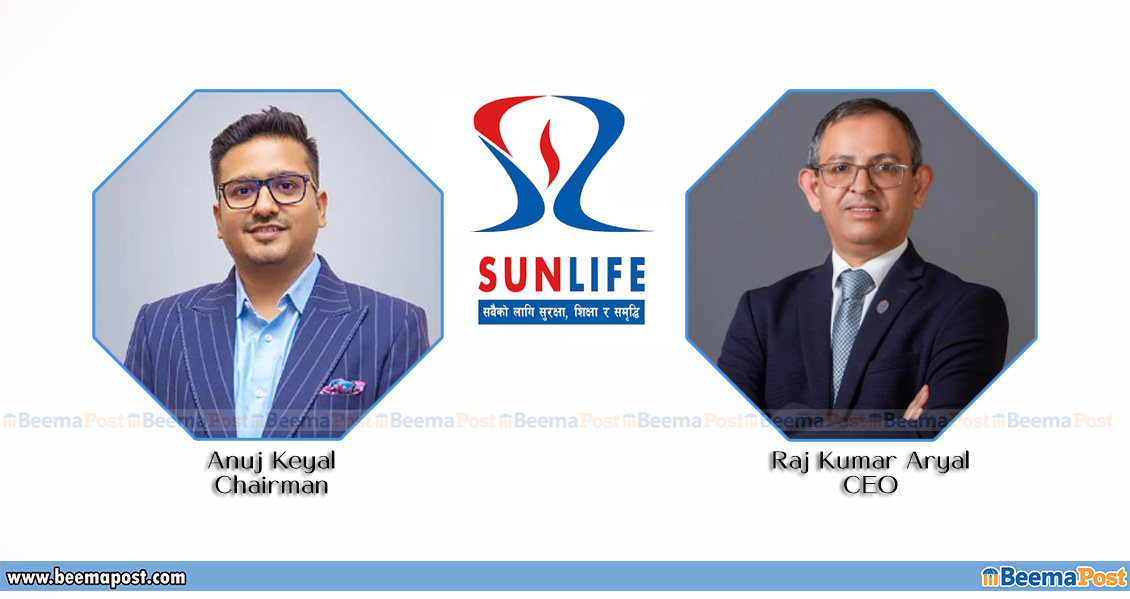
कम्पनीको नेतृत्व अनुभवी सञ्चालक तथा व्यवस्थापन टोलीले गरिरहेको छ। अध्यक्ष अनुज केयाल केयाल समूहसँग विभिन्न जिम्मेवारीमा आबद्ध रहँदै आएका छन्। त्यस्तै, प्रमुख कार्यकारी अधिकृत राजकुमार अर्यालसँग बीमा क्षेत्रसहित १७ वर्षभन्दा बढीको कार्यअनुभव छ।