
सुरुमा अभिकर्ता बन्नै चाहँदैनथिन् अनु, अहिले यही पेशामा देख्छिन् भविष्यको सम्भावना
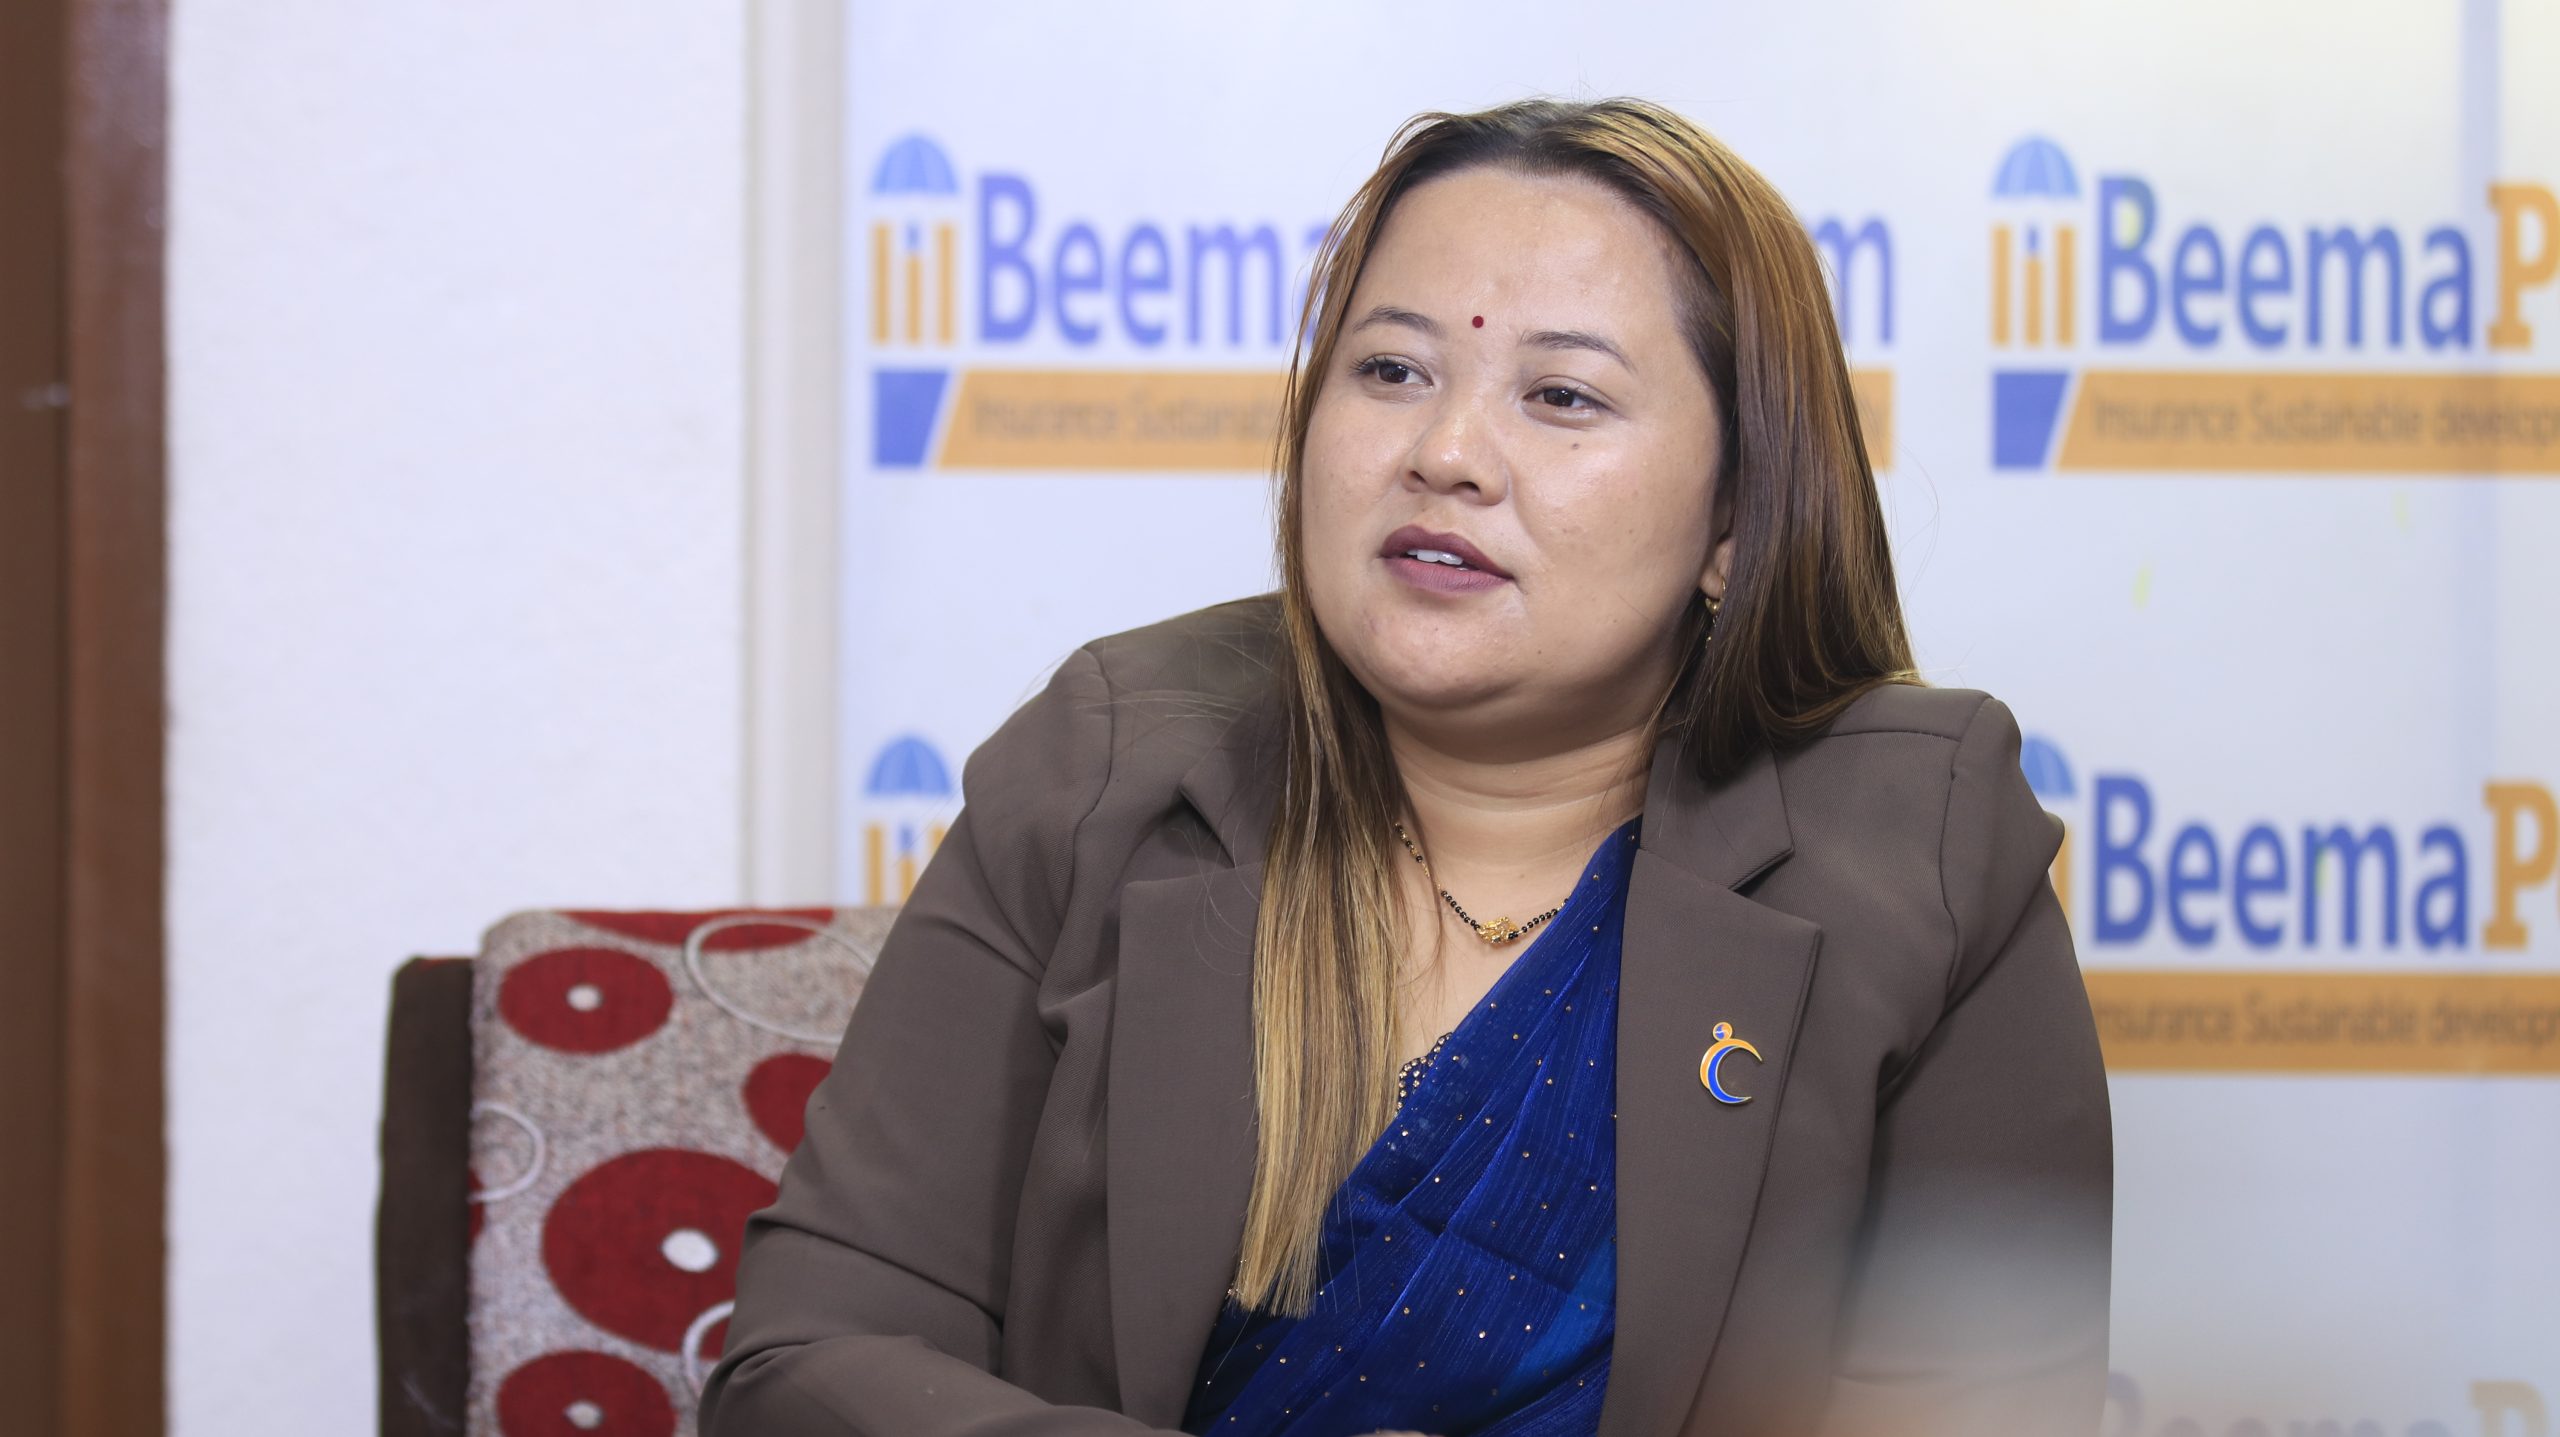
काठमाडौं । बीमा अभिकर्ता बन्ने उनको कुनै योजना थिएन । आफन्तबाट अभिकर्ता बनेर काम गर्ने प्रस्ताव आए पनि उनलाई यो पेशामा आउन खासै मन थिएन । भोलि कुनै समस्या आइपर्ने हो कि, कुनै आरोप लाग्ने हो कि भन्ने डर पनि थियो । तर एउटा तालिममा सहभागी भएपछि उनको सोच नै बदलियो । तालिममा प्रशिक्षकहरूले बीमा र अभिकर्ताको भूमिकाबारे राखेका विचार सुनेपछि उनलाई यो पेशा निकै राम्रो रहेछ भन्ने लाग्यो । त्यसपछि सुरु भएको उनको यात्रा अहिले सिटिजन लाइफ इन्स्योरेन्समा सिनियर एजेन्सी म्यानेजरसम्म आइपुगेको छ ।
उनी हुन् अनु तामाङ । कुनै समय अभिकर्ता बन्नसमेत हिच्किचाउने अनु अहिले बीमाको महत्त्व बुझाउँदै मानिसहरूलाई भविष्यको आर्थिक सुरक्षाका लागि प्रेरित गरिरहेकी छन् । तालिमपछि अभिकर्ता बन्ने उत्सुकता जागेको बताउने उनी प्रशिक्षकहरूको गाइडलाइनअनुसार अघि बढिन् । अब यसमा डटेर लाग्छु भन्ने अठोटका साथ अभिकर्ता बनेकी उनले पहिलो महिनामै सफलता हासिल गरिन् । परिवार र साथीभाइबीच विश्वास कायम गर्दै अघि बढ्दा त्यसले उनलाई थप हौसला मिल्यो र यो पेशामा निरन्तर लागिरहने प्रेरणा पनि दियो ।
उनको अभिकर्ता यात्राको पहिलो बीमा आफ्नै साथीको थियो । साथीलाई बीमा गराउने प्रस्ताव राख्नेबित्तिकै साथीले सहजै स्वीकार गरिन् । पहिलो प्रयासमै पाएको सकारात्मक प्रतिक्रियाले अनुको आत्मविश्वास बढायो । त्यसपछि उनले सुरुवातमा चिनजानका मानिसहरूलाई नै बीमाबारे बुझाउन थालिन् । परिचित व्यक्तिहरूबाट काम सुरु गर्दा सहज भयो र बिस्तारै आफ्नो दायरा पनि फराकिलो बनाउँदै लगिन् ।
तर बीमा अभिकर्ताका रूपमा काम गर्दै जाँदा उनले एउटा कुरा राम्ररी महसुस गरेकी छन्– नेपाली समाजमा अझै पनि बीमासम्बन्धी पर्याप्त सचेतना पुग्न सकेको छैन । मानिसहरू घुमफिर र मनोरञ्जनका लागि जति पनि खर्च गर्न तयार हुन्छन् तर आफ्नै भविष्यको सुरक्षाका लागि बीमा गर्न भने हिच्किचाउँछन् । आफ्नो पैसा फस्ने हो कि, पछि फिर्ता नआउने हो कि, बीमा कम्पनी नै भाग्ने हो कि भन्ने डर अझै पनि धेरै नागरिकमा रहेको उनले पाएकी छन् ।
‘बीमा आफैंमा गलत होइन । तर बीमा नबुझी गर्दा र बीमाका सर्तहरू पालना नगर्दा समस्या आउन सक्छन्,’ उनी भन्छिन् । उनका अनुसार कतिपय नागरिकले वित्तीय संस्था तथा सहकारीमा पैसा राख्दा डुबेको अनुभवका आधारमा बीमा कम्पनीलाई पनि त्यही दृष्टिकोणले हेर्ने गरेका छन् । केही व्यक्तिले बीमाविरुद्ध फैलाउने अफवाहले पनि यस्तो धारणा निर्माण गर्न सहयोग गरेको उनको बुझाइ छ ।
उनी समाजमा प्रचलित एउटा भनाइ पनि सम्झिन्छिन्– कमाएर मात्रै धनी भइँदैन, धनी हुन बचत गर्नुपर्छ । तर यही कुरालाई धेरैले बेवास्ता गरिरहेको उनको अनुभव छ । आज हातमा पैसा हुँदा खर्च गर्न सहज लागे पनि भविष्यमा आइपर्न सक्ने आर्थिक जोखिमबारे भने मानिसहरूले पर्याप्त सोच्ने गरेका छैनन् । यही सोचमा परिवर्तन ल्याउन आवश्यक रहेको उनी बताउँछिन् ।
अनु अहिले ग्राहकको घरमै पुगेर र अनलाइन माध्यमबाट पनि बीमा गराउँछिन् । विशेषगरी विदेशमा रहेका नेपालीहरूले अनलाइनबाटै बीमा गराउने गरेका छन् । बीमाबारे सामान्य जानकारी भएका तर अहिलेसम्म बीमा नगरेका ग्राहक पनि उनले भेटेकी छन् । कतिपयले आफूलाई मन परेको पोलिसी आफैं रोज्छन् भने अन्य ग्राहकको पारिवारिक आर्थिक अवस्था र आवश्यकताबारे बुझेर उनी उपयुक्त पोलिसी छनोट गर्न सहयोग गर्छिन् ।
उनको जोड बीमा गराउने संख्यामा भन्दा पनि ग्राहकले आफ्नो क्षमताअनुसार सही बीमा गर्नुपर्छ भन्नेमा छ । ‘क्षमताअनुसारको बीमा गर्यो भने मात्रै त्यो सार्थक हुन्छ । नत्र बीचमै बीमा समर्पण गर्नुपर्ने सम्भावना हुन्छ,’ उनी भन्छिन् । बीचमै बीमा समर्पण गर्नुपर्ने अवस्था आएमा ग्राहकलाई आर्थिक असहजता हुनुका साथै बीमाप्रति नै नकारात्मक धारणा बन्न सक्ने उनको बुझाइ छ । त्यसैले ग्राहकको आम्दानी, पारिवारिक जिम्मेवारी र भविष्यको आवश्यकतालाई ध्यान दिएर मात्रै बीमा योजना छनोट गर्नुपर्ने उनी बताउँछिन् ।
बीमा क्षेत्रमा अर्को समस्या पनि उनले नजिकबाट देखेकी छन् । एउटा अभिकर्ताले कुनै ग्राहकलाई आफ्नो कम्पनीको पोलिसीबारे राम्रोसँग बुझाएर गएको हुन्छ । तर त्यसपछि अर्को कम्पनीको अभिकर्ता पुगेर आफ्नो कम्पनीको पोलिसी अझ राम्रो भएको भन्दै बुझाउन खोज्छन् । यसरी फरक–फरक अभिकर्ताबाट फरक कुरा सुन्दा ग्राहकलाई कुन राम्रो, कुन नराम्रो र कुन रोज्ने भन्ने द्विविधा उत्पन्न हुन्छ । परिणामतः बीमा गर्न तयार भइसकेको ग्राहक पनि निर्णयबाट पछि हट्ने गरेको उनले अनुभव गरेकी छन् । त्यसैले अभिकर्ताहरूले ग्राहकलाई अन्योलमा पार्नेभन्दा पनि सही जानकारी दिएर निर्णय गर्न सहयोग गर्नुपर्ने उनको धारणा छ ।
अनुका लागि बीमा केवल पेशा वा व्यवसायको विषय मात्रै होइन, यससँग उनको आफ्नै पारिवारिक अनुभव पनि जोडिएको छ । उनका बुबा पहिले नेपाली सेनामा कार्यरत थिए । अवकाशपछि उनी वैदेशिक रोजगारीका लागि विदेश गए । तर विदेश गएको केही समयमै पूर्ण अशक्त भएर फर्किनुपर्यो । त्यतिबेला परिवारका सदस्यहरू पनि सानै थिए । परिवारमा आइपरेको त्यो अवस्थाले आर्थिक सुरक्षाको महत्त्व उनलाई अझ नजिकबाट बुझायो ।
उनी सम्झिन्छिन् ‘यदि त्यतिबेला कसैले बुबालाई बीमाबारे बुझाएर बीमा गराएको भए आज पूर्ण अशक्तताको अवस्थामा बीमाबाट मासिक आम्दानी सुविधा प्राप्त हुन सक्थ्यो । त्यसले परिवारलाई आर्थिक रूपमा ठूलो राहत दिन सक्ने थियो ।’ यही अनुभवले उनलाई बीमा समयमै गर्नुपर्छ भन्ने कुरामा थप विश्वास दिलाएको छ । ‘बीमा भनेको आजको बचत, भोलिको सुरक्षा हो । भोलि केही भइसकेपछि बीमा गर्छु भनेर पाइँदैन । स्वस्थ रहँदै बीमा गरिहाल्ने हो,’ उनी भन्छिन् ।
उनको विचारमा बीमा सबैका लागि आवश्यक वित्तीय साधन हो । हुनेखानेदेखि हुँदा खानेसम्म सबैलाई बीमाको आवश्यकता छ । तर विशेषगरी मध्यम तथा निम्न आय भएका परिवारका लागि यसको महत्त्व अझ बढी छ । हुनेखाने वर्गले बीमाको आवश्यकता बुझेर बीमा गर्ने गरेको पाइए पनि आर्थिक अवस्था कमजोर भएका परिवारमा भने बीमाको पहुँच अझै पुग्न नसकेको उनको अनुभव छ ।
बीमा गर्न ठूलो रकम चाहिन्छ भन्ने सोच पनि गलत रहेको उनी बताउँछिन् । ‘आफ्नो आवश्यकता र आर्थिक क्षमताअनुसार सानो रकमबाट पनि बीमा सुरु गर्न सकिन्छ । सिटिजन लाइफमा वार्षिक न्यूनतम ७ हजार ५०० रुपैयाँदेखि आफ्नो क्षमताअनुसार अधिकतम जतिसम्म पनि बीमा गर्न सकिने विभिन्न पोलिसी उपलब्ध छ,’ उनी भन्छिन् । त्यसैले बीमाको किस्ता तिर्न नसकिएला कि भनेर चिन्ता लिनुभन्दा आफ्नो आर्थिक अवस्थाले धान्न सक्ने योजना छनोट गर्नुपर्ने उनको सुझाव छ ।
बीमाको महत्त्व बुझाउन अनु एउटा रोचक उदाहरण पनि दिने गर्छिन् । ‘दूध बेच्ने मान्छे घरघरमा जानुपर्छ तर रक्सी बेच्नेको घरमा ग्राहक आफैं आउँछन् ।’ उनका अनुसार दूधजस्तो स्वस्थ र आवश्यक वस्तु बेच्न पनि ग्राहक खोज्दै घरघरमा पुग्नुपर्छ भने रक्सी किन्न मानिस आफैं पुग्छन् । बीमा पनि यस्तै हो । अत्यावश्यक हुँदाहुँदै पनि मानिसहरू आफैं यसको आवश्यकता खोज्दै आउँदैनन् । त्यसैले अभिकर्ताहरूले घरघरमा पुगेर बीमाबारे बुझाउनुपर्ने अवस्था छ ।
बीमा बजार विस्तारका लागि सरकारले पनि आवश्यक कदम चाल्नुपर्ने उनको धारणा छ । बीमालाई अत्यावश्यक वित्तीय सुरक्षाको माध्यमका रूपमा बुझाएर यसको पहुँच विस्तार गर्न सरकारले नीतिगत व्यवस्था र अनिवार्य बीमाको प्रभावकारी कार्यान्वयनमा ध्यान दिनुपर्ने उनी बताउँछिन् ।
केही समयअघि रसुवामा आएको बाढीको उदाहरण दिँदै उनी बीमा नहुँदा विपद्पछिको आर्थिक क्षति झन् ठूलो हुने बताउँछिन् । उक्त विपद्ले धेरै परिवारको जीवन तहसनहस बनायो भने कैयौं परिवारको आर्थिक खम्बा नै ढल्यो । प्राकृतिक विपत्तिले निम्त्याउने भावनात्मक क्षति त आफ्नै ठाउँमा छ, तर त्यसपछि परिवारले भोग्नुपर्ने आर्थिक संकट पनि उत्तिकै गम्भीर हुने उनको भनाइ छ । बीमा भएको भए कम्तीमा भौतिक क्षतिबाट उत्पन्न आर्थिक भार धेरै हदसम्म परिपूर्ति गर्न सकिने थियो ।
उनको बुझाइमा बीमाले जोखिमको समयमा आर्थिक सुरक्षा दिने मात्रै होइन मानिसमा बचत गर्ने बानीको विकास पनि गराउँछ । बीमा नगरेको अवस्थामा आफूसँग पैसा हुँदा अनावश्यक खर्च गर्न मन लाग्न सक्छ । तर बीमा गरेको व्यक्तिले नियमित प्रिमियम तिर्नुपर्ने भएकाले फजुल खर्च घटाएर भविष्यका लागि रकम छुट्याउने बानी बसाल्न सक्छ । यसरी बीमाले मानिसलाई आर्थिक अनुशासनमा समेत राख्ने अनुको अनुभव छ ।
अभिकर्ताका रूपमा आफ्नो अनुभव र पारिवारिक जीवनबाट सिकेको पाठलाई जोड्दै उनी निर्धक्कसाथ भन्छिन्, ‘बीमा अरू कसैका लागि होइन आफ्नै भविष्यका लागि गर्ने हो । आज आफू स्वस्थ र सक्षम हुँदा भविष्यको सम्भावित जोखिमलाई सम्झेर गरिएको सानो बचतले भोलि कठिन परिस्थितिमा ठूलो सहारा दिन सक्छ । बीमा अभिकर्ताको लागि गर्ने होइन आफ्नै लागि गर्ने हो । भोलि आफूलाई केही हुँदा वा बीमा परिपक्व भएपछि त्यसको दाबी पाउने अभिकर्ताले होइन आफूले नै हो ।’
सुरुमा अभिकर्ता बन्नै नचाहेकी अनु आज त्यही पेशामार्फत अरूलाई आर्थिक सुरक्षाको महत्त्व बुझाइरहेकी छन् । उनको अनुभवले एउटा कुरा सम्झाउँछ– भविष्यमा के हुन्छ भन्ने कसैलाई थाहा हुँदैन तर भविष्यका लागि आजैदेखि तयारी भने गर्न सकिन्छ । त्यसैले आफ्नो आर्थिक अवस्था र आवश्यकताअनुसार समयमै बीमा गरेर सुरक्षित भविष्य निर्माण गर्न उनी सबैलाई आग्रह गर्छिन् ।