
बाढीले सर्वस्व बगायो ऋण बाँकी राख्यो, व्यवसायीलाई बेलआउट चाहियो: महासंघ अध्यक्ष श्रेष्ठ
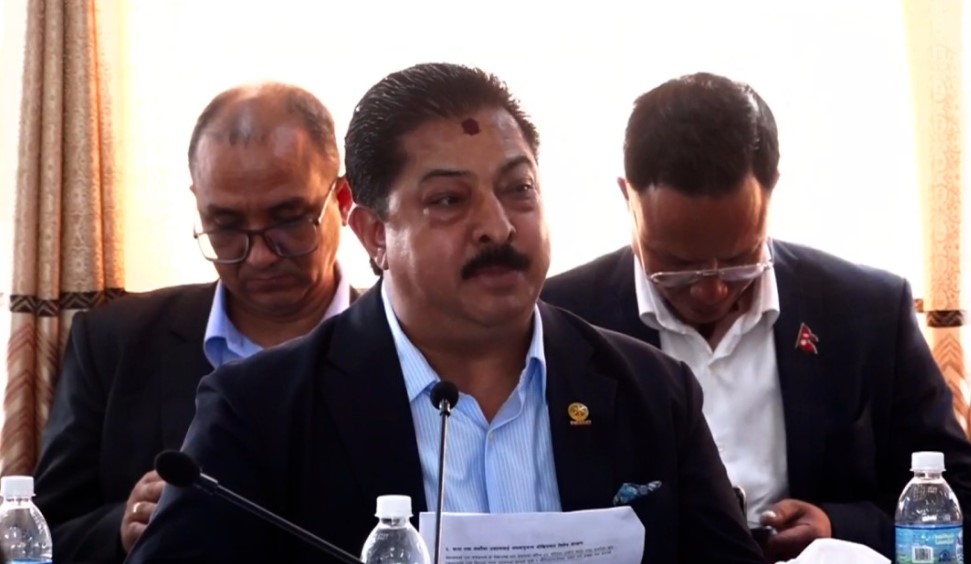
काठमाडौं । नेपाल उद्योग वाणिज्य महासंघका अध्यक्ष अञ्जन श्रेष्ठले भोटेकोशी बाढीबाट प्रभावित व्यवसायीलाई राहतसँगै व्यवसाय पुनः सञ्चालनका लागि बेलआउट प्याकेज ल्याउन सरकारसँग माग गरेका छन्।
सिंहदरबारमा आयोजित हिमालमा जलवायु परिवर्तनको प्रभाव, जलवायु न्याय तथा भोटेकोशी–त्रिशूली विपद्सम्बन्धी संसदीय विशेष समितिको बैठकमा श्रेष्ठले बाढीका कारण विशेषगरी साना तथा मझौला व्यवसायीको पुँजी नै गुमेको भन्दै तत्काल पुनरुत्थान योजना आवश्यक रहेको बताए।
महासंघको सर्वेक्षणअनुसार ८५ प्रतिशत साना तथा मझौला उद्योग बाढीबाट प्रभावित भएको जानकारी दिँदै उनले विपद्का कारण व्यवसायीको सर्वस्व गुमे पनि बैंकको ऋण भने यथावत् रहेको बताए।
‘सबै चिज बगाएर लग्यो। ऋण चाहिँ बगाएर लान सकेन। किन बैंकको ऋण चाहिँ नि बगेन हाम्रो ?’ त्रिशूली करिडोरका व्यवसायीले आफूहरूसँग गुनासो गरेको उल्लेख गर्दै श्रेष्ठले भने, ‘यो बिजनेसलाई रिभाइभल प्लान हुनुपर्छ। बेलआउट हुने व्यवस्था हुनुपर्छ। नेपालमा यो नभएको हुनाले व्यवसायीहरू सधैँ मारमा छन्।’
उनले निजी क्षेत्रले व्यवसायीलाई राहत र पुनरुत्थानका लागि पटक–पटक सरकारको ध्यानाकर्षण गराउँदै आएको बताए। भोटेकोशी विपद्बाट निजी क्षेत्रमा भएको क्षतिको छुट्टै र व्यवस्थित मूल्याङ्कन गर्नुपर्ने उनको भनाइ छ।
महासंघले फिल्डमै टोली परिचालन गरेर निजी क्षेत्रमा भएको क्षतिको अध्ययन गरिरहेको जानकारी दिँदै श्रेष्ठले छिट्टै विस्तृत विवरण तयार गरी नेपाल सरकारलाई बुझाउने बताए।
बाढीबाट क्षति भएका सडक, पुल, जलविद्युत् आयोजना, पर्यटन पूर्वाधार तथा व्यावसायिक संरचना पुरानै ढाँचामा पुनर्निर्माण गर्न नहुनेमा पनि उनले जोड दिए। भविष्यमा आउन सक्ने बाढी, पहिरो तथा अन्य जलवायुजन्य जोखिमलाई ध्यानमा राखेर जलवायु उत्थानशील र सुरक्षित पूर्वाधार निर्माण गर्नुपर्ने उनले बताए।
हिमाल तथा नदी करिडोरमा जलविज्ञान, मौसम, उपग्रह, सेन्सर तथा समुदायमा आधारित पूर्वसूचना प्रणालीलाई एकीकृत गर्नुपर्ने श्रेष्ठको भनाइ छ। पूर्वसूचना प्रणालीलाई विपद् व्यवस्थापनको साधनका रूपमा मात्र नभई व्यवसाय, लगानी, रोजगारी र उत्पादन जोगाउने आर्थिक पूर्वाधारका रूपमा विकास गर्नुपर्ने उनले बताए।
समयमै पूर्वसूचना प्राप्त भए जलविद्युत् आयोजना, होटल, उद्योग, यातायात व्यवसाय तथा स्थानीय उद्यमले कर्मचारीलाई सुरक्षित स्थानमा लैजान, उपकरण तथा संरचना जोगाउन र आवश्यक अवस्थामा सेवा अस्थायी रूपमा रोक्न सक्ने उनको भनाइ छ।
श्रेष्ठले हरित बैंकिङलाई सौर्य ऊर्जा, विद्युतीय सवारी र नवीकरणीय ऊर्जामा मात्र सीमित गर्न नहुने बताए। बैंक तथा वित्तीय संस्थाले वातावरणीय, सामाजिक तथा सुशासन (ईएसजी) मापदण्डसँगै भौतिक जलवायु जोखिमलाई ऋण मूल्याङ्कन तथा जोखिम व्यवस्थापनको मूल प्रक्रियामा समावेश गर्नुपर्ने उनले बताए।
बाढी, पहिरो, जलवायु संवेदनशीलता, ऊर्जा दक्षता, कार्बन उत्सर्जन, स्रोतको उपयोग तथा विपद् उत्थानशीलतालाई परियोजना र व्यवसायको ऋण मूल्याङ्कनमा समावेश गर्नुपर्ने उनको भनाइ छ।
‘हरित बैंकिङ भन्नाले केवल सौर्य ऊर्जा, विद्युतीय सवारी र नवीकरणीय ऊर्जामा ऋण लगानी गर्नुमात्र होइन,’ उनले भने, ‘बैंक तथा वित्तीय संस्थाले वातावरणीय, सामाजिक र सुशासनसम्बन्धी मापदण्ड र भौतिक जलवायु जोखिमलाई आफ्नो ऋण मूल्याङ्कन र जोखिम व्यवस्थापनको मूल प्रक्रियामा समावेश गर्नुपर्छ।’
महासंघले निजी क्षेत्रमा ईएसजीसम्बन्धी क्षमता अभिवृद्धिको काम अघि बढाइरहेको र यसका लागि अन्तर्राष्ट्रिय संस्थाहरूसँग समेत सहकार्य गरिरहेको उनले जानकारी दिए।
ऊर्जा दक्षता, नवीकरणीय ऊर्जा, विद्युतीय सवारी, ऊर्जा दक्ष उपकरण तथा जलवायु उत्थानशील पूर्वाधारमा निजी क्षेत्र लगानी गर्न इच्छुक रहेको भन्दै श्रेष्ठले प्रारम्भिक लगानी उच्च हुने भएकाले सरकारले वित्तीय सहयोग तथा विदेशी सहायता परिचालनका लागि सहजीकरण गर्नुपर्ने बताए।