
तिहारमा टीका लगाएर बीमा पोलिसी उपहार
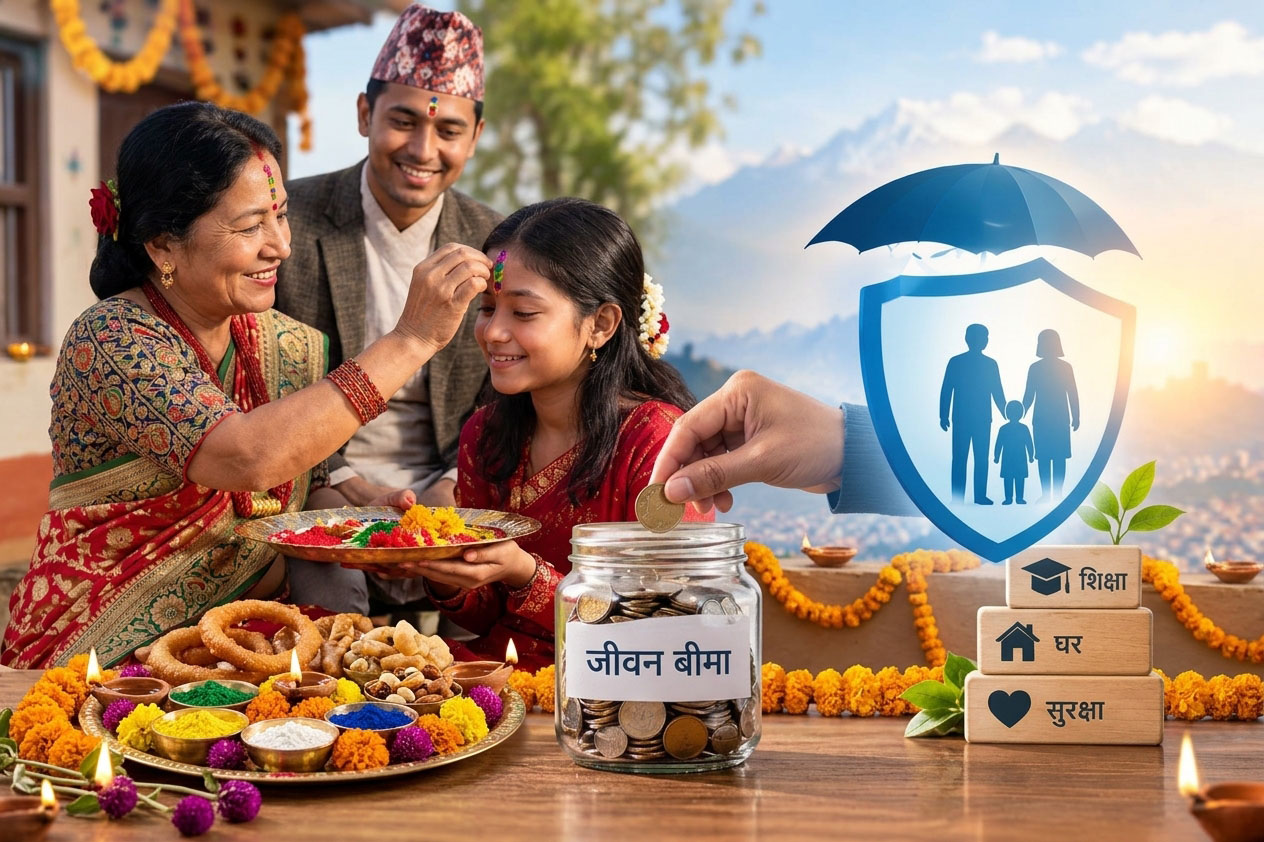
काठमाडौं । तिहारलाई दाजुभाइ तथा दिदीबहिनीबीचको प्रेम, आत्मीयता र आपसी सम्बन्ध प्रगाढ बनाउने पर्वका रूपमा लिइन्छ। विशेषगरी भाइटीकाका दिन दिदीबहिनीले आफ्ना दाजुभाइको दीर्घायु, सुस्वास्थ्य र सुखसमृद्धिको कामना गर्दै सप्तरङ्गी टीका लगाइदिने र मखमली तथा सयपत्री फूलका माला लगाएर पूजा गर्ने परम्परा छ। टीका लगाएपछि दाजुभाइले पनि आफ्नो क्षमताअनुसार दिदीबहिनीलाई दक्षिणा तथा विभिन्न उपहार दिने चलन छ।
भाइटीकामा कपडा, गरगहना, मोबाइल, मिठाइ तथा नगद दक्षिणा दिने परम्परा पुरानै हो। तर पछिल्लो समय उपहार दिने शैलीलाई अझ अर्थपूर्ण र दीर्घकालीन बनाउने विषयमा पनि चर्चा हुन थालेको छ। केही समय प्रयोग गरेर सकिने वा पुरानो हुने वस्तुको सट्टा दिदीबहिनीको भविष्य र आर्थिक सुरक्षामा सहयोग पुग्ने जीवन बीमा पोलिसी उपहार दिने विकल्प पनि उपयुक्त हुन सक्छ।
जीवन बीमा पोलिसी उपहार दिनु भनेको केवल आर्थिक सहयोग गर्नु मात्र होइन आफ्ना दिदीबहिनीको भविष्यप्रति जिम्मेवार रहेको सन्देश दिनु पनि हो। विशेषगरी विवाह गरेर अन्यत्र गएका चेलीबेटीका लागि माइतीसँगको सम्बन्धलाई निरन्तरता दिने र कठिन परिस्थितिमा आर्थिक सहारा बन्ने माध्यमका रूपमा यस्तो उपहार उपयोगी हुन सक्छ। बीमाले सम्भावित आर्थिक जोखिमबाट सुरक्षा दिनुका साथै बीमाको प्रकारअनुसार भविष्यमा निश्चित रकम प्राप्त गर्ने अवसरसमेत प्रदान गर्छ।
हरेक वर्ष भाइटीकामा उपहारका लागि खर्च गर्ने रकमको केही हिस्सा जीवन बीमामा लगानी गर्न सकिन्छ। आफ्नो आर्थिक अवस्थाअनुसार ठूलो बीमाङ्कको पोलिसी खरिद गर्न नसक्नेले पनि सानो रकमबाट सुरु गर्न सक्ने विकल्प रोज्न सक्छन्। अहिले जीवन बीमाका साथै न्यून आय भएका व्यक्तिलाई लक्षित गरी लघुजीवन बीमा कार्यक्रमसमेत सञ्चालनमा छन्। त्यसैले ठूलो रकम खर्च गर्न नसक्ने दाजुभाइले पनि आफ्नो क्षमताअनुसार दिदीबहिनीका नाममा बीमा गरिदिन सक्छन्।
नेपालमा जीवन बीमा सेवा प्रदान गर्ने विभिन्न बीमा कम्पनी तथा लघुजीवन बीमा कम्पनी सञ्चालनमा छन्। यी कम्पनीका शाखा कार्यालय, आधिकारिक बीमा अभिकर्ता तथा अन्य उपलब्ध माध्यमबाट जीवन बीमा गर्न सकिन्छ।
दिदीबहिनीलाई बीमा पोलिसी उपहार दिने योजना बनाउँदा सबैभन्दा पहिले आफ्नो आम्दानी र नियमित खर्चको हिसाब गर्नुपर्छ। त्यसपछि आफूले सहजै तिर्न सक्ने बीमा शुल्क निर्धारण गरी उपयुक्त बीमा योजना छनोट गर्न सकिन्छ। यसका लागि बीमा कम्पनीका आधिकारिक प्रतिनिधि वा विश्वासिला अभिकर्तासँग परामर्श लिनु राम्रो हुन्छ।
बीमा गर्दा बीमितको उमेर, आम्दानी, आर्थिक आवश्यकता र बीमा अवधिलाई ध्यान दिनुपर्छ। बीमा प्रस्ताव गर्दा बीमितको आवश्यक सहमति र कम्पनीले तोकेका प्रक्रिया पूरा गर्नुपर्ने हुन्छ। त्यसैले पोलिसी उपहार दिने व्यक्तिले बीमितसँग आवश्यक विवरण तथा सहमतिबारे छलफल गर्नु उपयुक्त हुन्छ।
जीवन बीमा गर्न आवश्यक रकम बीमाङ्क, बीमितको उमेर, बीमा अवधि र छनोट गरिएको योजनाअनुसार फरक पर्छ। बीमाशुल्क वार्षिक, अर्धवार्षिक, त्रैमासिक वा कम्पनीले उपलब्ध गराएको अन्य सुविधाअनुसार भुक्तानी गर्न सकिन्छ। बीमाशुल्क कम्पनी, बीमा योजना, उमेर तथा अन्य सर्तअनुसार फरक हुने भएकाले सम्बन्धित कम्पनीबाट यकिन विवरण लिनुपर्छ। आफ्नो आर्थिक क्षमताभन्दा बढीको बीमा गर्नु उचित हुँदैन। नियमित रूपमा बीमाशुल्क तिर्न सकिने रकमको मात्र पोलिसी छनोट गर्नुपर्छ। किनकि बीचमै बीमाशुल्क तिर्न नसक्दा पोलिसीको सुविधा प्रभावित हुन सक्छ।
जीवन बीमाबाट प्राप्त हुने रकम बीमा योजनाको प्रकृतिमा निर्भर हुन्छ। बचत तथा बोनस सुविधा भएका परम्परागत जीवन बीमा योजनामा बीमा अवधि पूरा भएपछि बीमाङ्क रकम र नियमानुसार प्राप्त हुने बोनस जोडेर भुक्तानी हुन्छ। त्यस्तै, बीमा अवधिभित्र बीमितको मृत्यु भएमा पोलिसीका सर्तअनुसार इच्छाइएको व्यक्ति वा हकवालाले बीमा रकम तथा लागू हुने अन्य सुविधा प्राप्त गर्न सक्छन्। तर सबै जीवन बीमा योजनामा बचत वा परिपक्वता सुविधा हुँदैन। त्यसैले बीमा गर्दा मृत्यु जोखिमविरुद्धको सुरक्षा, परिपक्वता रकम, बोनस, बीमा शुल्क र अन्य सर्त राम्ररी बुझ्न आवश्यक छ। बीमा गर्दा भविष्यमा कति रकम पाइन्छ भन्ने कुरा अहिले नै निश्चित हुँदैन। विशेषगरी बोनस कम्पनीको वित्तीय अवस्था र लागू हुने नियमअनुसार फरक पर्न सक्छ।