
फुर्सदको काम, मनग्य आम्दानीः सिटिजन लाइफका सुनिल घिसिङलाई बीमा पढाउन भ्याइनभ्याई
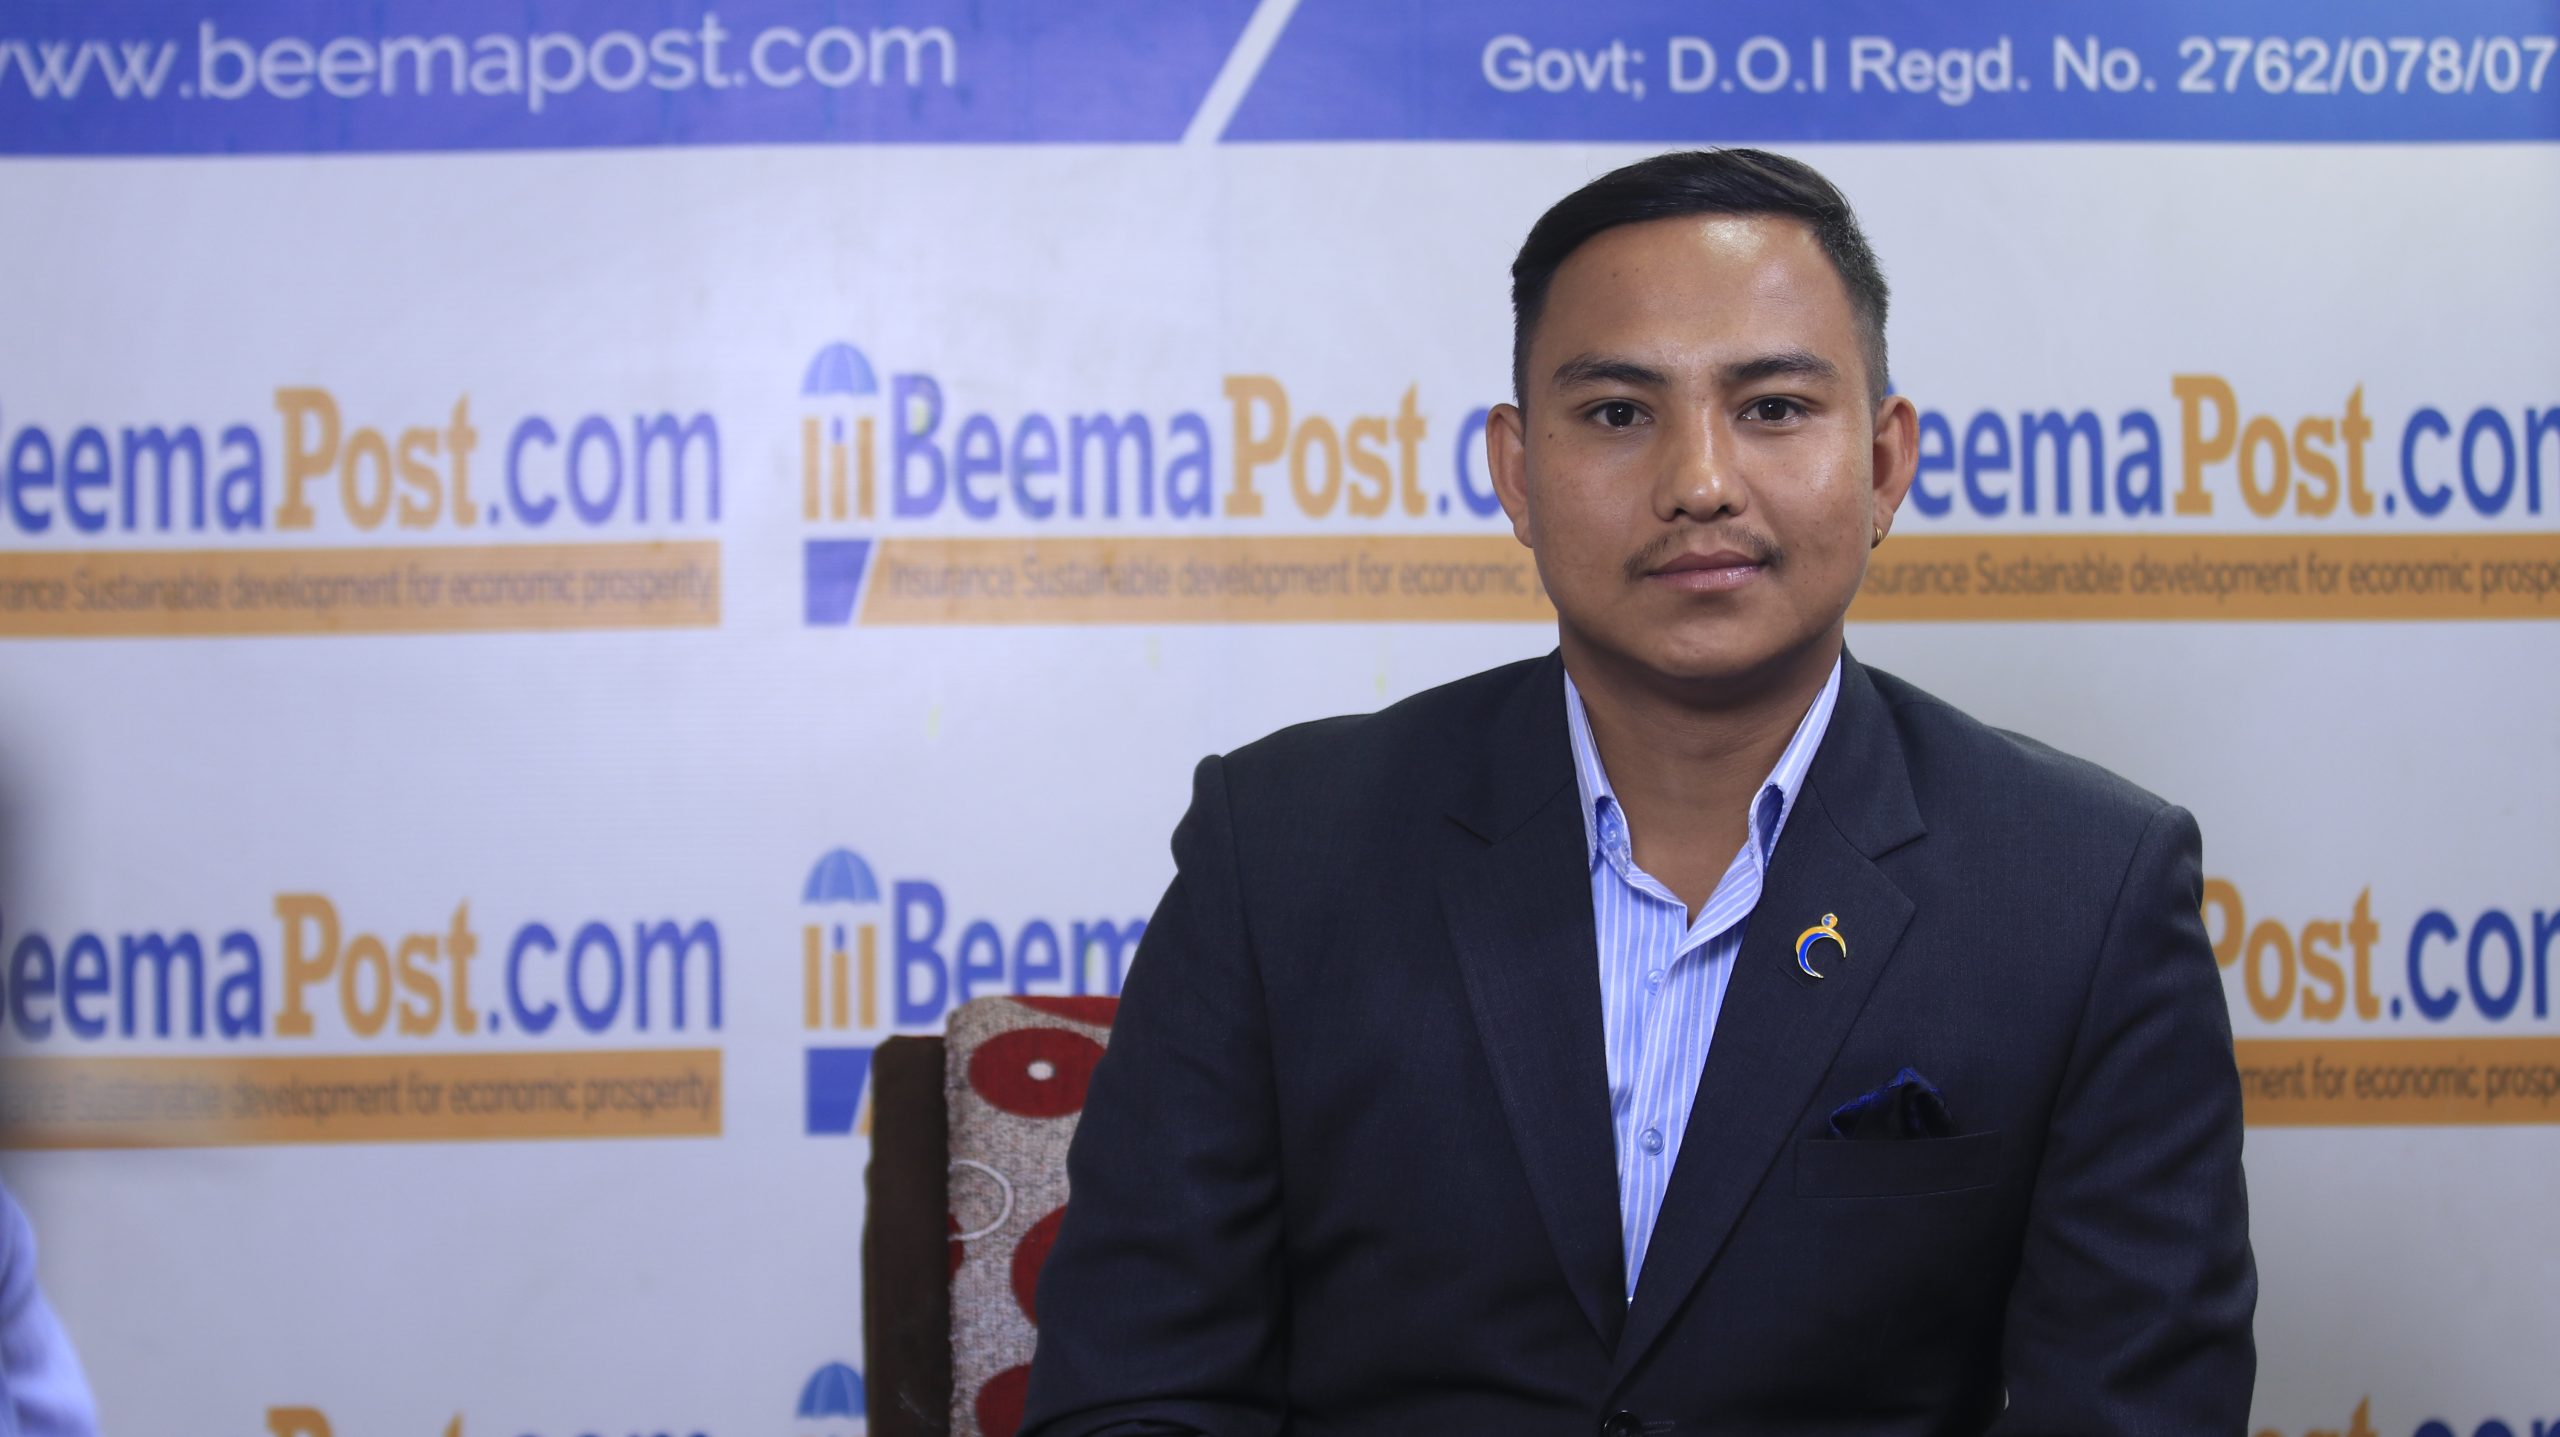
काठमाडौंको साखुमा जन्मिएका सुनिल घिसिङ सुरुमा आफैं बीमा गर्न चाहँदैनथे तर संयोगले बीमा अभिकर्ताको फाराम भरेर तालिममा सहभागी भएपछि उनको सोच परिवर्तन भयो । आज उनी सिटिजन लाइफ इन्स्योरेन्समा विगत दुई वर्षदेखि फाइनान्सियल एडभाइजरको रूपमा कार्यरत रहँदै नागरिकलाई बीमाको महत्त्व बुझाउने र उनीहरूलाई भविष्यको आर्थिक जोखिमप्रति सचेत बनाउने काममा सक्रिय छन् । बीमालाई मृत्यु भएपछि परिवारले रकम प्राप्त गर्ने माध्यमका रूपमा मात्र बुझ्ने, बीमा कम्पनीले भविष्यमा पैसा नदिने आशङ्का गर्ने र बीमा गरेपछि रकम दोब्बर हुन्छ भन्ने अपेक्षा राख्ने नागरिकको ठूलो हिस्साबीच घिसिङको अनुभवमा बीमा व्यवसायको सबैभन्दा ठूलो चुनौती नै यसको वास्तविक महत्त्व बुझाउनु र नागरिकको विश्वास जित्नु हो ।
घिसिङको बीमा क्षेत्रमा प्रवेश कुनै पूर्वयोजना वा व्यावसायिक लक्ष्यका कारण भएको थिएन । एक दिन एकजना बीमा अभिकर्ताले उनलाई बीमा गर्न प्रस्ताव राखे तर उनले त्यसलाई स्वीकार गरेनन् । त्यसपछि ती अभिकर्ताले बीमा नगरे पनि अभिकर्ता बनेर काम गर्न सकिने बताएपछि उनले अभिकर्ताको फाराम भरे र तालिममा सहभागी भए । तालिमका क्रममा बीमाको अवधारणा, यसको आवश्यकता र आर्थिक सुरक्षामा यसले खेल्ने भूमिकाबारे बुझ्दै जाँदा उनी आफैं प्रभावित भए र यही क्षेत्रलाई आफ्नो व्यावसायिक यात्राको हिस्सा बनाउने निर्णयमा पुगे । सुरुमा आफूले अस्वीकार गरेको बीमाको प्रस्ताव नै पछि आफ्नो पेसागत यात्राको आधार बन्ला भन्ने उनले सायद सोचेका थिएनन् तर तालिमबाट प्राप्त ज्ञान र बुझाइले उनलाई यस क्षेत्रमा निरन्तर लागिरहन प्रेरित गर्यो ।
बीमा अभिकर्ता पेसालाई अन्य धेरै पेसाभन्दा फरक बनाउने पक्ष यसको कुनै निश्चित समय नभएको घिसिङको बुझाइ छ । निश्चित कार्यालय समयभित्रै बसेर काम गर्नुपर्ने बाध्यता नहुने भएकाले आफ्नो उपलब्ध समयअनुसार ग्राहकसँग सम्पर्क गर्ने, उनीहरूलाई बीमासम्बन्धी जानकारी दिने र आवश्यकताअनुसार पोलिसी छनोट गर्न सहजीकरण गर्ने सुविधा यस पेसामा रहेको उनी बताउँछन् । “अभिकर्ता पेसामा कुनै निश्चित समय छैन, आफ्नो उपलब्ध समयमा कसैको दबाबबिना सहजै काम गर्न सकिन्छ, त्यसैले यो पेसा अरूभन्दा फरक छ र यसमा धेरै स्वतन्त्रता छ ।” उनी भन्छन् । यही स्वतन्त्रतालाई उपयोग गर्दै घिसिङ अहिले आफ्नो कामको ठूलो हिस्सा अनलाइन माध्यमबाट गरिरहेका छन्, जहाँ सामाजिक सञ्जाल तथा अन्य डिजिटल माध्यमबाट सर्वसाधारणसँग सम्पर्क गरेर उनीहरूका जिज्ञासा सुन्ने, बीमाका विकल्पबारे जानकारी दिने र आवश्यकताअनुसार पोलिसी बिक्री गर्ने काम गर्दै आएका छन् ।
बीमाबारे नागरिकको धारणा बुझ्ने क्रममा घिसिङले सकारात्मक र नकारात्मक दुवै प्रकारका सोच भएका मानिस भेटेका छन् । कतिपय नागरिकले बीमा गर्नुपर्छ भन्ने कुरा बुझेका हुन्छन् तर कुन पोलिसी उपयुक्त हुन्छ, कति रकमको बीमा गर्ने, कति प्रिमियम तिर्नुपर्छ र त्यसबाट कस्ता सुविधा प्राप्त हुन्छन् भन्नेबारे स्पष्ट जानकारी नहुँदा निर्णय लिन सकिरहेका हुँदैनन् । यस्ता नागरिकलाई उनीहरूको आवश्यकता र आर्थिक क्षमताअनुसार बीमाका विकल्पबारे बुझाउन सकियो भने बीमा प्रक्रिया अघि बढाउन सहज हुने उनको अनुभव छ । तर बीमा भनेको मृत्यु भएपछि मात्र काम लाग्ने हो । आफू जीवित रहँदा यसको खासै उपयोग छैन भन्ने सोच राख्ने नागरिकलाई बुझाउन भने बढी समय र मेहनत खर्चनुपर्ने उनी बताउँछन् । “मरेपछि पैसा पाएर के गर्नु भन्ने सोचाइ भएका मानिस पनि भेटिन्छन् तर बीमा भनेको मर्नेसँग मात्र सम्बन्धित विषय होइन यसले बाँच्न र बचाउन सिकाउँछ । बीमा जीवन जिउने एउटा आधार पनि हो ।” घिसिङ भन्छन् ।
बीमा आवश्यक परेको महसुस भएपछि मात्र बीमा गर्न खोज्नु सधैँ सम्भव हुँदैन भन्ने कुरा घिसिङले आफ्नो व्यावसायिक यात्राकै क्रममा एउटा घटनाबाट अनुभव गरेका छन् । एकपटक उनी बीमाको प्रस्ताव लिएर एक परिवारमा पुगेका थिए जहाँ परिवारका एक सदस्यले बीमा गर्न अस्वीकार गरेपछि उनले पटकपटक फलोअप गरेर बीमाको आवश्यकता बुझाउने प्रयास गरे तर ती व्यक्ति आफ्नो निर्णयमा अडिग रहे । समय बित्दै जाँदा एक दिन तिनै व्यक्तिको फोन आयो र उनले “सर मेरो बीमा गराउनुपर्यो तपाईं आउनुहोस्” भन्दै घिसिङलाई घरमै बोलाए । घिसिङ घरमा पुगेपछि मात्र ती व्यक्तिमा क्यान्सरको लक्षण देखिएको थाहा पाए जसका कारण उनको बीमा प्रक्रिया अघि बढाउन सम्भव भएन । समयमै बीमा गर्न नमानेका ती व्यक्तिले स्वास्थ्यमा समस्या देखिएपछि उपचारमा ठूलो खर्च लाग्न सक्ने सम्भावना महसुस गरेर बीमा गर्न खोजेका रहेछन् तर त्यतिबेलासम्म परिस्थिति बदलिइसकेको थियो । “हामी स्वस्थ र बीमा गर्न योग्य हुँदा नै बीमा गर्ने हो, भोलि कुनै गम्भीर रोग लागेपछि बीमा गर्न खोज्दा नपाउन पनि सकिन्छ ।” उनी भन्छन् । आफ्नै बीमा गराउन नसकेपछि ती व्यक्तिले परिवारका अन्य सदस्यको बीमा गराएको र समयमै बीमा नगरेकोमा पछुतोसमेत व्यक्त गरेको घिसिङको अनुभव छ ।
घिसिङको कार्यक्षेत्रमा आबद्ध बीमितमध्ये धेरैजसो २२ देखि ३० वर्ष उमेर समूहका छन् जसमा आम्दानी गर्न थालेका युवाहरूको चासो तुलनात्मक रूपमा बढी देखिएको उनी बताउँछन् । सामाजिक सञ्जालमा आफूले राखेका बीमासम्बन्धी सामग्री हेरेपछि कतिपय युवाले आफैँ सम्पर्क गरेर बीमा गर्ने इच्छा व्यक्त गर्ने गरेको उनको अनुभव छ । “तपाईंले बीमासम्बन्धी पोस्ट गरेको देखेँ कसरी गर्ने हो म पनि बीमा गर्छु, मेरो बीमा गरिदिनुस् भनेर आफैँ सम्पर्क गर्नेहरू पनि हुनुहुन्छ ।” उनी सुनाउँछन् । डिजिटल माध्यमले बीमासम्बन्धी जानकारी सर्वसाधारणसम्म पुर्याउन सहज बनाएको र व्यस्त जीवनशैली भएका युवासम्म पुग्न सहयोग गरेको उनको भनाइ छ ।
बीमाको महत्त्व बुझाउन घिसिङले दैनिक जीवनसँग जोडिएको एउटा उदाहरण दिने गरेका छन् – आजकल धेरै नागरिक लाखौँ रुपैयाँ खर्च गरेर आइफोन किन्छन् र त्यसलाई सुरक्षित राख्न हजारौँ रुपैयाँ खर्च गरेर कभर, टेम्पर्ड ग्लास तथा अन्य सामग्रीसमेत प्रयोग गर्छन् किनकि मोबाइल फुट्न वा बिग्रिन नपाओस् भन्ने उनीहरूको चाहना हुन्छ । तर आफ्नै जीवन र परिवारको आर्थिक सुरक्षाका लागि बीमा गर्ने विषयमा भने कतिपयले त्यति चासो नदिएको उनी बताउँछन् । “दुई–तीन लाख रुपैयाँको आइफोन सुरक्षित राख्न कभर र टेम्पर्ड ग्लास लगाउँछौँ, मोबाइल फुट्ला भनेर चिन्ता गर्छौँ तर आफ्नै जीवनको सुरक्षाका लागि बीमा खोइ त ? हामीले आफ्नो उपकरणको त यति धेरै ख्याल राख्छौँ भने आफ्नै जीवनको ख्याल किन नगर्ने ?” घिसिङ प्रश्न गर्छन् । उनको भनाइमा मोबाइल बिग्रिएमा अर्को किन्न सकिएला तर परिवारको मुख्य आम्दानी गर्ने सदस्यलाई गम्भीर रोग लागेमा वा अप्रत्याशित घटना भएमा उपचार खर्च तथा दैनिक गुजारा गर्न परिवारलाई ठूलो आर्थिक कठिनाइ हुन सक्छ त्यसैले आफ्नो जीवन र परिवारको भविष्यलाई पनि खर्चको प्राथमिकतामा राख्नुपर्ने उनको बुझाइ छ ।
नेपालजस्तो प्राकृतिक विपद्को जोखिममा रहेको मुलुकमा बीमाको महत्त्व अझ बढी हुने घिसिङको बुझाइ छ । बाढी, पहिरो, भूकम्पलगायतका घटनाले मानिसको ज्यानसँगै घर, सम्पत्ति र जीविकोपार्जनका आधारसमेत नष्ट गर्न सक्छन् जसबाट प्रभावित परिवारलाई पुनः सामान्य जीवनमा फर्किन ठूलो आर्थिक स्रोत आवश्यक पर्छ । हालैका बाढीजन्य घटनालाई उदाहरणका रूपमा प्रस्तुत गर्दै उनी विपद् आउनुअघि नै सम्भव भएसम्म आर्थिक सुरक्षाको तयारी गर्नुपर्ने बताउँछन् । “दशा बाजा बजाएर आउँदैन भन्ने हाम्रो समाजमा उखान नै छ, विपद् कहिले र कहाँ आउँछ भन्ने थाहा हुँदैन त्यसैले जोखिम आउनुअघि नै आफ्नो जीवन र सम्पत्तिको सुरक्षा गर्ने तयारी गर्नुपर्छ ।” उनी भन्छन् ।
बीमा व्यवसाय विस्तार गर्न सबैभन्दा ठूलो चुनौती नागरिकमा रहेको विश्वासको कमी भएको घिसिङ बताउँछन् । कतिपय मानिसले बीमा कम्पनीले भविष्यमा पैसा नदिने, कम्पनी नै बन्द हुने वा दाबी भुक्तानीका बेला विभिन्न समस्या सिर्जना गर्ने आशङ्का गर्छन्, जसका कारण बीमाको आवश्यकता बुझ्दाबुझ्दै पनि उनीहरू निर्णय लिन हिचकिचाउने गरेका छन् । बीमा कम्पनी नेपाल सरकार अर्थ मन्त्रालय मातहतको नेपाल बीमा प्राधिकरणको अनुसार चल्ने भएकाले पैसा खाएर भाग्छ भन्ने भ्रममा नपर्न उनी आग्रह गर्छन् । यस्ता विषयलाई सरल र स्पष्ट भाषामा बुझाउन सकियो भने नागरिकको अविश्वास घटाउन र बीमाप्रति सकारात्मक धारणा विकास गर्न सकिने घिसिङको बुझाइ छ ।
बीमा बजारमा देखिएको अर्को समस्या विगतमा कतिपय अभिकर्ताले फैलाएको बीमा गरेपछि पैसा दोब्बर हुन्छ भन्ने भ्रम पनि भएका उनी बताउँछन् । घिसिङका अनुसार निश्चित अवधिपछि रकम दोब्बर हुने आश्वासनका आधारमा बीमा गरेका कतिपय नागरिकले अपेक्षाअनुसार रकम प्राप्त नगर्दा बीमाप्रति नै नकारात्मक धारणा बनाएका छन् जसको असर अहिलेका अभिकर्ताले समेत भोग्नुपरेको छ । बीमा अभिकर्ताको पेसामा चुनौती धेरै भए पनि ग्राहकको आवश्यकता र धारणा बुझेर सही जानकारी दिन सकियो भने यस क्षेत्रमा काम गर्ने पर्याप्त सम्भावना रहेको घिसिङको अनुभव छ । “नकारात्मक धारणा भएका नागरिकलाई बुझाउन अलि धेरै समय लाग्छ तर बीमाको वास्तविकता राम्रोसँग बुझाउन सकियो भने मानिसको सोच परिवर्तन हुन सक्छ, मुख्य कुरा ग्राहकलाई कन्भिन्स गर्ने मात्र होइन सही कुरा बुझाउने हो ।” उनी भन्छन् ।