
आईपीओको तयारीमा रहेको लक्ष्मी स्टिल्सको आम्दानी ११ अर्ब, ऋण तिर्ने क्षमतामा सुधार
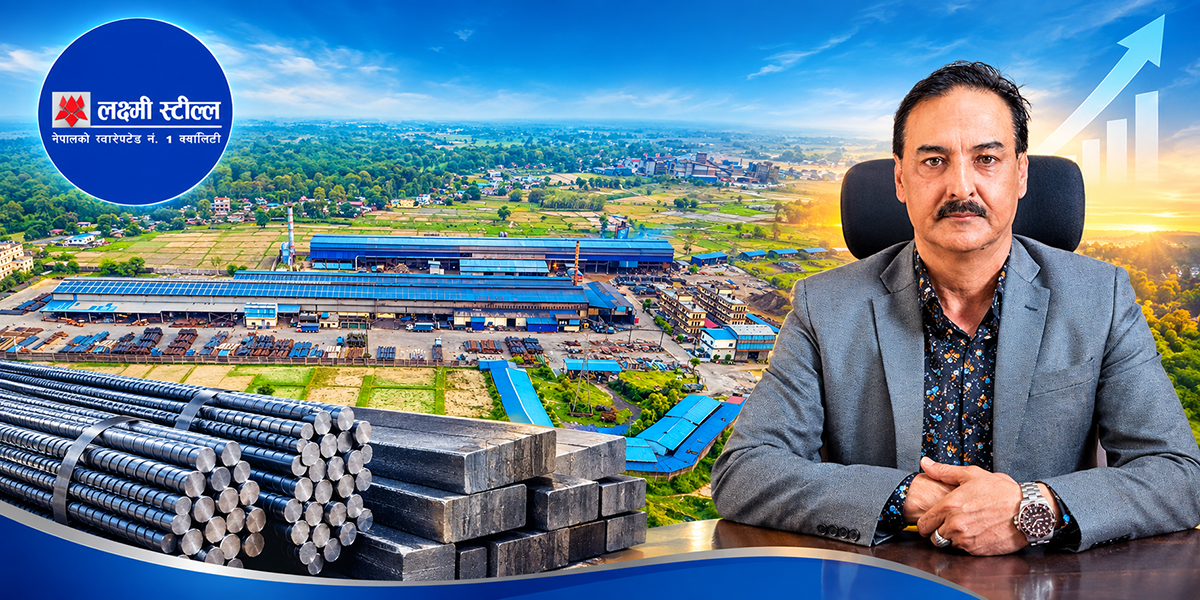
काठमाडौं । आईपीओ निष्कासनको तयारीमा रहेको सौरभ समूहअन्तर्गतको लक्ष्मी स्टिल्स लिमिटेडले वर्षदिनमा झण्डै ११ अर्बको व्यापार गरेको छ । कम्पनीले आर्थिक वर्ष २०८२।८३ मा १० अर्ब ९६ करोड ८० लाख रुपैयाँ कुल सञ्चालन आम्दानी गरेको हो ।
कम्पनीको आम्दानी अघिल्लो आर्थिक वर्ष २०८१।८२ को तुलनामा ११ दशमलव ९० प्रतिशत अर्थात् १ अर्ब १६ करोड ७० लाख रुपैयाँले बढेको हो । आर्थिक वर्ष २०८१।८२ मा कम्पनीले ९ अर्ब ८० करोड १० लाख रुपैयाँ आम्दानी गरेको थियो ।
बजारमा रहेको स्वस्थ माग, बिक्री परिमाणमा भएको वृद्धि तथा आयोजनासम्बन्धी बिक्री बढेपछि आम्दानीमा सुधार आएको हो । आर्थिक वर्ष २०८०/८१ मा ८ अर्ब ५ करोड ३० लाख रुपैयाँ, आर्थिक वर्ष २०७९/८० मा ९ अर्ब ४४ करोड ४० लाख रुपैयाँ, २०७८/७९ मा ८ अर्ब ५४ करोड ३० लाख रुपैयाँ, २०७७/७८ मा ६ अर्ब ८ करोड ३० लाख रुपैयाँ आम्दानी गरेको थियो ।
सन् २००८ अगस्टमा स्थापना भएको लक्ष्मी स्टिल्सले नवलपरासीको सुनवलमा उद्योग स्थापना गरी बिलेट, टिएमटी स्टिल बार तथा तार उत्पादन गर्दै आएको छ । कम्पनीको वार्षिक टिएमटी रड उत्पादन क्षमता १ लाख ५० हजार मेट्रिक टन तथा बिलेट उत्पादन क्षमता १ लाख ८० हजार मेट्रिक टन रहेको छ । कम्पनी सन् २०२२ जुलाईमा निजी कम्पनीबाट सार्वजनिक कम्पनीमा रूपान्तरण भएको हो ।
कम्पनी पाँच सदस्यीय सञ्चालक समितिबाट सञ्चालन हुँदै आएको छ । समितिको अध्यक्षमा टीकाराम न्यौपाने रहेका छन् भने बिमल कुमार सवार्थिया, दुर्गा प्रसाद न्यौपाने, अंकुर न्यौपाने र आश्ना अग्रवाल सञ्चालक रहेका छन् । अध्यक्ष न्यौपानेसँग सौरभ समूहमा दुई दशकभन्दा बढी समयदेखि काम गरेको अनुभव रहेको कम्पनीले जनाएको छ । उत्पादन तथा व्यापार क्षेत्रमा अनुभवी प्रवर्द्धक र व्यवस्थापन समूह कम्पनीको प्रमुख सबल पक्षका रूपमा रहेको छ ।
सौरभ समूहको स्टिल, सिमेन्ट, कताई मिल तथा चिया बगानलगायत विभिन्न क्षेत्रमा उपस्थिति रहेको छ । समूहअन्तर्गत रहेका सर्वोत्तम स्टिल्स, जगदम्बा सिमेन्ट र सर्वोत्तम सिमेन्टजस्ता संस्थाबीच खरिद तथा वितरणमा हुने समन्वयले कम्पनीलाई लागत व्यवस्थापन र बजार विस्तारमा सहयोग पुग्ने देखिएको छ । ठूला औद्योगिक उत्पादन सञ्चालनमा प्रवर्द्धक समूहले देखाएको अनुभव तथा समूहस्तरको सहयोगले आगामी मध्यम अवधिमा पनि कम्पनीको व्यवसायिक जोखिम व्यवस्थापनमा सकारात्मक योगदान गर्ने अपेक्षा गरिएको छ ।
कम्पनीको सञ्चालन नाफा दरमा पनि पछिल्ला वर्षमा उल्लेख्य सुधार देखिएको छ । आर्थिक वर्ष २०८०/८१ मा ४ दशमलव ८४ प्रतिशत रहेको सञ्चालन नाफा दर आर्थिक वर्ष २०८१/८२ मा बढेर ६ दशमलव ५८ प्रतिशत पुगेको थियो । उत्पादन परिमाण बढ्दा प्राप्त भएको परिमाणगत लागत लाभ तथा कच्चा पदार्थको लागतमा आएको कमीले नाफा दर सुधार्न सहयोग गरेको हो । यद्यपि, आर्थिक वर्ष २०८२/८३ मा सञ्चालन नाफा दर केही घटेर ६ दशमलव ०२ प्रतिशतमा झरेको छ । नाफा दरमा सामान्य कमी आए पनि ब्याज खर्च घटेका कारण कम्पनीको खुद नाफा दर ३ दशमलव ७८ प्रतिशतमा कायम भएको छ । अघिल्लो आर्थिक वर्षमा खुद नाफा दर ४ प्रतिशत थियो ।
आम्दानी र नाफामा आएको सुधारसँगै कम्पनीको ऋण तिर्ने क्षमता पनि उल्लेख्य रूपमा बलियो बनेको छ । आर्थिक वर्ष २०८२/८३ मा कम्पनीको नगद आर्जन क्षमता ५१ करोड ५० लाख रुपैयाँ पुगेको छ । यसले ऋण भुक्तानी क्षमता तथा वित्तीय लचकता थप बलियो बनाउन सहयोग गरेको छ ।
कम्पनीको ब्याज तिर्न सक्ने क्षमता पनि पछिल्ला वर्षमा तीव्र रूपमा सुधार भएको छ । आर्थिक वर्ष २०७९/८० मा २ दशमलव २१ गुणा रहेको ब्याज भुक्तानी क्षमता आर्थिक वर्ष २०८०/८१ मा २ दशमलव ४१ गुणा पुगेको थियो । आर्थिक वर्ष २०८१/८२ मा यो सूचक ६ दशमलव ६४ गुणा र आर्थिक वर्ष २०८२/८३ मा ९ दशमलव २५ गुणा पुगेको छ । त्यसैगरी ऋण सेवा क्षमता अनुपात आर्थिक वर्ष २०७९/८० मा १ दशमलव ५६ गुणा, २०८०/८१ मा २ दशमलव १२ गुणा, २०८१/८२ मा ५ दशमलव २० गुणा हुँदै २०८२/८३ मा ८ दशमलव ०१ गुणा पुगेको छ ।
कम्पनीले विभिन्न बैंक तथा वित्तीय संस्थाबाट ३ अर्ब ७७ करोड रुपैयाँ ऋण लिएको छ । स्वपुँजी वृद्धि तथा दीर्घकालीन ऋणको भुक्तानीपछि कम्पनीको वित्तीय संरचना विगतको तुलनामा सुदृढ बनेको हो ।
लक्ष्मी स्टिल्सको अर्को महत्वपूर्ण सबल पक्ष आफ्नै बिलेट उत्पादन इकाइ हुनु हो । कम्पनीले वार्षिक १ लाख ८० हजार मेट्रिक टन क्षमताको बिलेट उत्पादन इकाइ सञ्चालन गर्दै आएको छ । आफ्नै उत्पादनबाट कच्चा पदार्थको सुनिश्चित उपलब्धता हुनुका साथै लागत बचत हुने भएकाले यसले सञ्चालन दक्षता तथा नाफा दर सुधार्न सहयोग गरेको कम्पनीको भनाइ छ । आगामी मध्यम अवधिमा समेत आफ्नै बिलेट उत्पादनले कम्पनीको आम्दानी र नाफालाई स्थिर राख्न सहयोग गर्ने अपेक्षा गरिएको छ ।
कम्पनीको उत्पादन केन्द्रको भौगोलिक अवस्थाले पनि लागत प्रतिस्पर्धात्मकता बढाउन सहयोग गरेको छ । नवलपरासीको सुनवलमा रहेको उद्योग भैरहवा भन्सार नाकाबाट करिब २५ किलोमिटरको दूरीमा छ । भारत–नेपाल सीमासँग नजिक रहेकाले कच्चा पदार्थ समयमै र तुलनात्मक रूपमा कम लागतमा आयात गर्न सहज भएको कम्पनीले जनाएको छ । यसले उत्पादन लागत व्यवस्थापन तथा घरेलु बजारमा कम्पनीको प्रतिस्पर्धात्मक क्षमता बलियो बनाउन सहयोग गरेको छ ।
तर कम्पनीको व्यवसायमा केही जोखिम पनि कायम छन् । स्टिल उद्योगमा तीव्र प्रतिस्पर्धा र धेरै कम्पनीको उपस्थिति रहेकाले बजार माग कमजोर भएका बेला बिक्री कायम राख्न कम्पनीले ग्राहकलाई सामान्य दुई महिनाभन्दा लामो अवधिको उधारो सुविधा दिने गरेको छ । यसका कारण आर्थिक वर्ष २०८२/८३ मा ग्राहकबाट रकम उठाउने औसत अवधि बढेर ७६ दिन पुगेको छ ।
कच्चा पदार्थ आयातमा निर्भरता रहेकाले कम्पनीले तुलनात्मक रूपमा बढी मौज्दात कायम गर्नुपर्ने अवस्था छ । साथै, दृष्टि साखापत्रमार्फत अग्रिम भुक्तानी गर्नुपर्ने भएकाले आपूर्तिकर्तालाई भुक्तानी गर्ने अवधि पनि छोटो रहेको छ । आर्थिक वर्ष २०८२/८३ मा आपूर्तिकर्तालाई भुक्तानी गर्ने औसत अवधि १४ दिन रहेको छ । फलस्वरूप कम्पनीको समग्र सञ्चालन चक्र आर्थिक वर्ष २०८१/८२ को ९४ दिनबाट बढेर आर्थिक वर्ष २०८२/८३ मा ९९ दिन पुगेको छ ।
कम्पनीको नाफा तथा वित्तीय स्थायित्वमा सरकारले लागू गर्ने आयात शुल्कसम्बन्धी नीतिको प्रभाव रहने भएकाले नियामकीय जोखिम पनि महत्वपूर्ण रहेको छ । नेपाल सरकारले टिएमटी बार र बिलेटजस्ता तयारी स्टिलजन्य वस्तुको आयातमा लगाउँदै आएको उच्च भन्सार शुल्कले स्वदेशी उत्पादकलाई प्रतिस्पर्धात्मक आधार प्रदान गरेको कम्पनीको भनाइ छ । तर आयात शुल्क घटेमा वा हटाइएमा सस्तो आयातित स्टिलसँगको प्रतिस्पर्धा बढ्न सक्ने र त्यसले कम्पनीको बिक्री, नाफा तथा ऋण तिर्ने क्षमतामा असर पार्न सक्ने जोखिम रहेको छ ।